Devenir CGP : la boîte à outils du futur conseiller en gestion de patrimoine
Formation, statut, réseau, outils, documents et premiers clients : les sept étapes pour devenir conseiller en gestion de patrimoine, avec les règles qui s'appliquent vraiment et les retours d'expérience de ceux qui exercent.
Source : AMF, Chiffres clés des CIF 2024 (décembre 2025) ; réglementation en vigueur.
Quel diplôme, quelle formation pour devenir CGP ?
Le titre de CGP n'est pas protégé : ce sont les statuts qui permettent d'exercer qui sont encadrés. Chacun s'obtient par un diplôme, une formation ou de l'expérience. Un master en droit, économie ou gestion ouvre les quatre d'un coup.
| Statut | Ce qu'il permet | Diplôme qui l'ouvre | Autres voies |
|---|---|---|---|
| CIF | Conseil en investissements financiers, le cœur du métier | Bac+3 en droit, économie ou gestion | Formation de 150 h, ou 2 ans d'expérience sur les 5 dernières années. Examen certifié AMF obligatoire dans tous les cas. |
| IAS | Assurance vie, prévoyance : indispensable en pratique | Master (tout domaine) ou licence en finance, banque, assurance ou immobilier | Stage de 150 h, ou expérience (2 ans comme cadre, 4 ans sinon). |
| IOBSP | Courtage en crédit | Bac+3 (niveau 6) en finance, banque, gestion, économie, droit ou assurance | Formation de 150 h, ou 1 an d'expérience et 40 h de formation. |
| Carte T | Transactions immobilières | Bac+3 en droit, économie ou commerce, ou titre RNCP de niveau 6 | Expérience salariée dans l'immobilier : 3 ans avec le bac, 10 ans sans diplôme, 4 ans comme cadre. |
Certification AMF
Obligatoire pour tout CIF depuis le 1er janvier 2020, quel que soit le diplôme. Examen certifié, préparé par la plupart des formations.
ORIAS et association CIF
L'immatriculation au registre unique et l'adhésion à une association agréée (CNCGP, ANACOFI-CIF, CNCEF, La Compagnie CIF) conditionnent l'exercice.
Formation continue
15 heures par an au titre de la distribution d'assurance, plus les heures propres au statut CIF. Le métier ne s'apprend pas une fois pour toutes.
Les meilleurs diplômes pour devenir CGP : le guide 2026
Master en gestion de patrimoine, mastère spécialisé, titre AUREP : quels diplômes ouvrent vraiment les portes du métier de CGP, ce que la réglementation exige, et comment choisir la formation qui correspond à son parcours.
Lire l'article →
Formation gestion de patrimoine : diplômes, agréments et reconversion
Master universitaire, titre certifiant à distance, stage de 150 heures : il n'existe pas un chemin unique vers le métier de conseiller en gestion de patrimoine, mais plusieurs, et la réglementation est plus ouverte qu'on ne le croit. Le guide complet, avec un focus sur la reconversion.
Lire l'article →Salarié, mandataire ou indépendant ?
Le cadre d'exercice détermine la rémunération, la propriété de la clientèle et le niveau de risque. Trois chemins, et des économies très différentes.
Salarié
Banque privée, cabinet, assureur
Pour : Apprendre le métier avec un portefeuille existant, une marque et un back-office.
À peser : Rémunération plafonnée, pas de propriété de la clientèle.
Mandataire d'un réseau
Réseaux de mandataires
Pour : Démarrer accompagné : agréments, produits, conformité et formation fournis par le réseau.
À peser : Partage des commissions, gamme imposée, clientèle souvent liée au réseau.
Indépendant
Son propre cabinet, seul ou dans un groupement
Pour : Propriétaire de sa clientèle, libre de ses partenaires et de son modèle de rémunération.
À peser : Tout est à construire : statuts, outils, clients, conformité. Un marathon, pas un sprint.
Salaire d'un conseiller en gestion de patrimoine : les vrais chiffres 2026
Entre 30 000 € pour un débutant et bien plus de 200 000 € pour certains indépendants : le salaire d'un conseiller en gestion de patrimoine varie du simple au décuple selon le statut. Voici les chiffres réels, et l'étude que nous lançons pour aller plus loin que les moyennes.
Lire l'article →
Conseiller en gestion de patrimoine : tarifs, honoraires et rétrocommissions
Un conseil « gratuit » n'existe pas : il est payé autrement. Bilan patrimonial, honoraires horaires, rétrocommissions sur les produits, voici les tarifs réels des conseillers en gestion de patrimoine en France, et ce que le mot « indépendant » veut vraiment dire.
Lire l'article →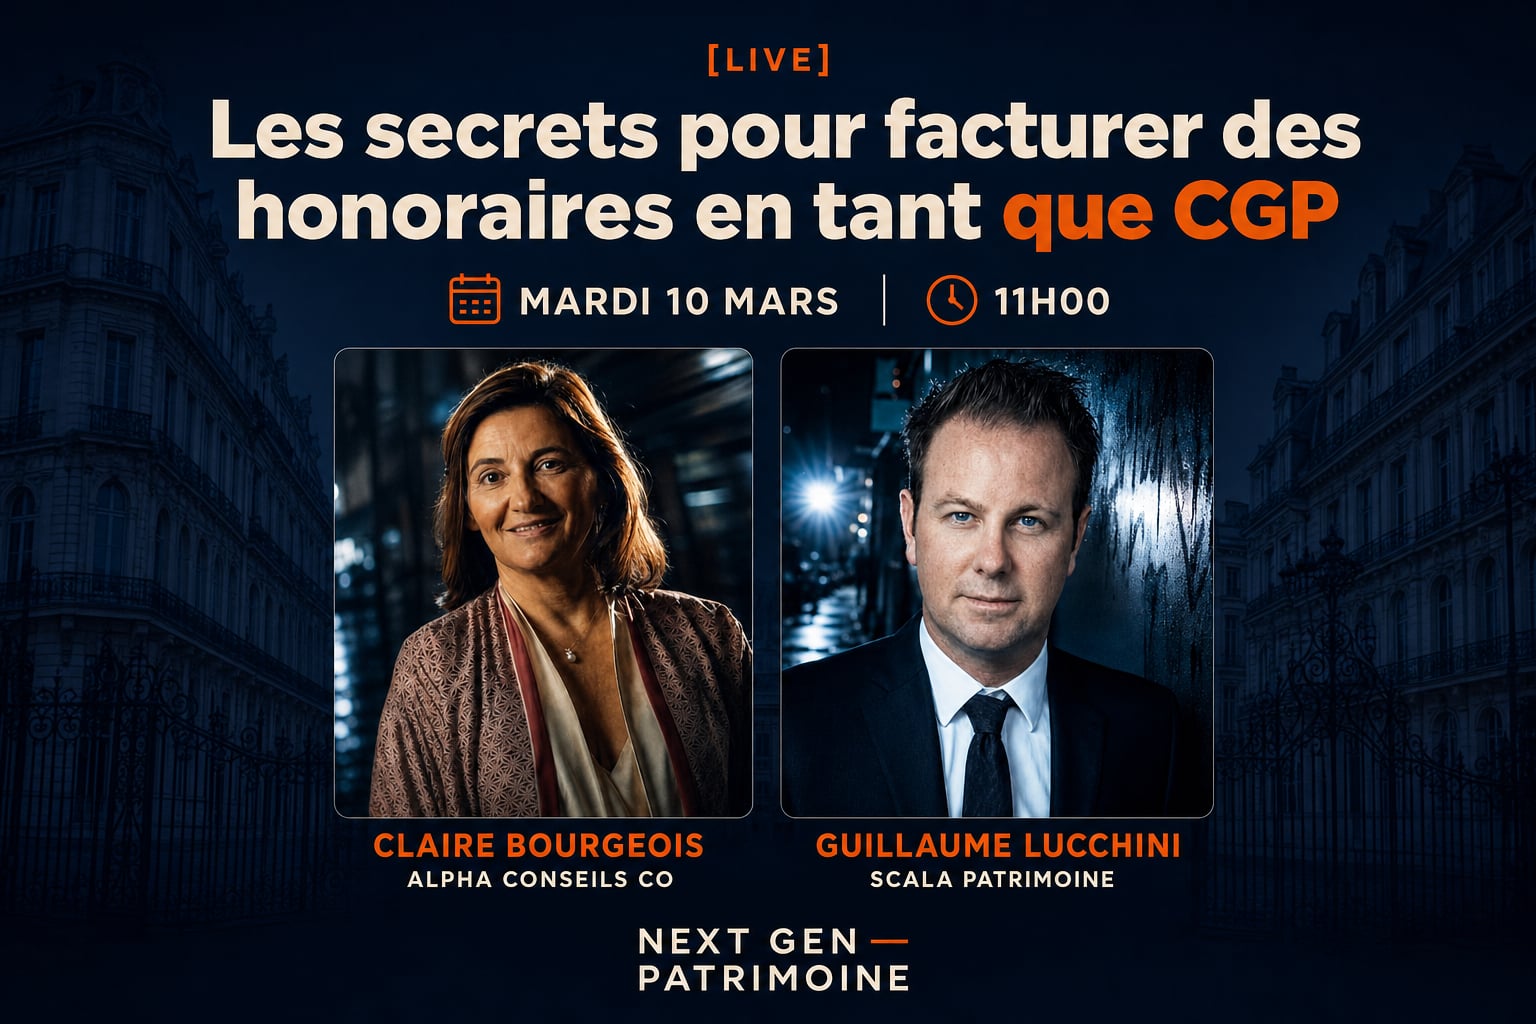
CGP aux honoraires : les modèles de Claire Bourgeois et Guillaume Lucchini
Claire Bourgeois (Alpha Conseils Co) et Guillaume Lucchini (Scala Patrimoine) facturent leur conseil sans aucune rétrocession. Grilles tarifaires, objections clients, création de récurrence : ce qu'ils ont partagé lors du live Next Gen Patrimoine.
Lire l'article →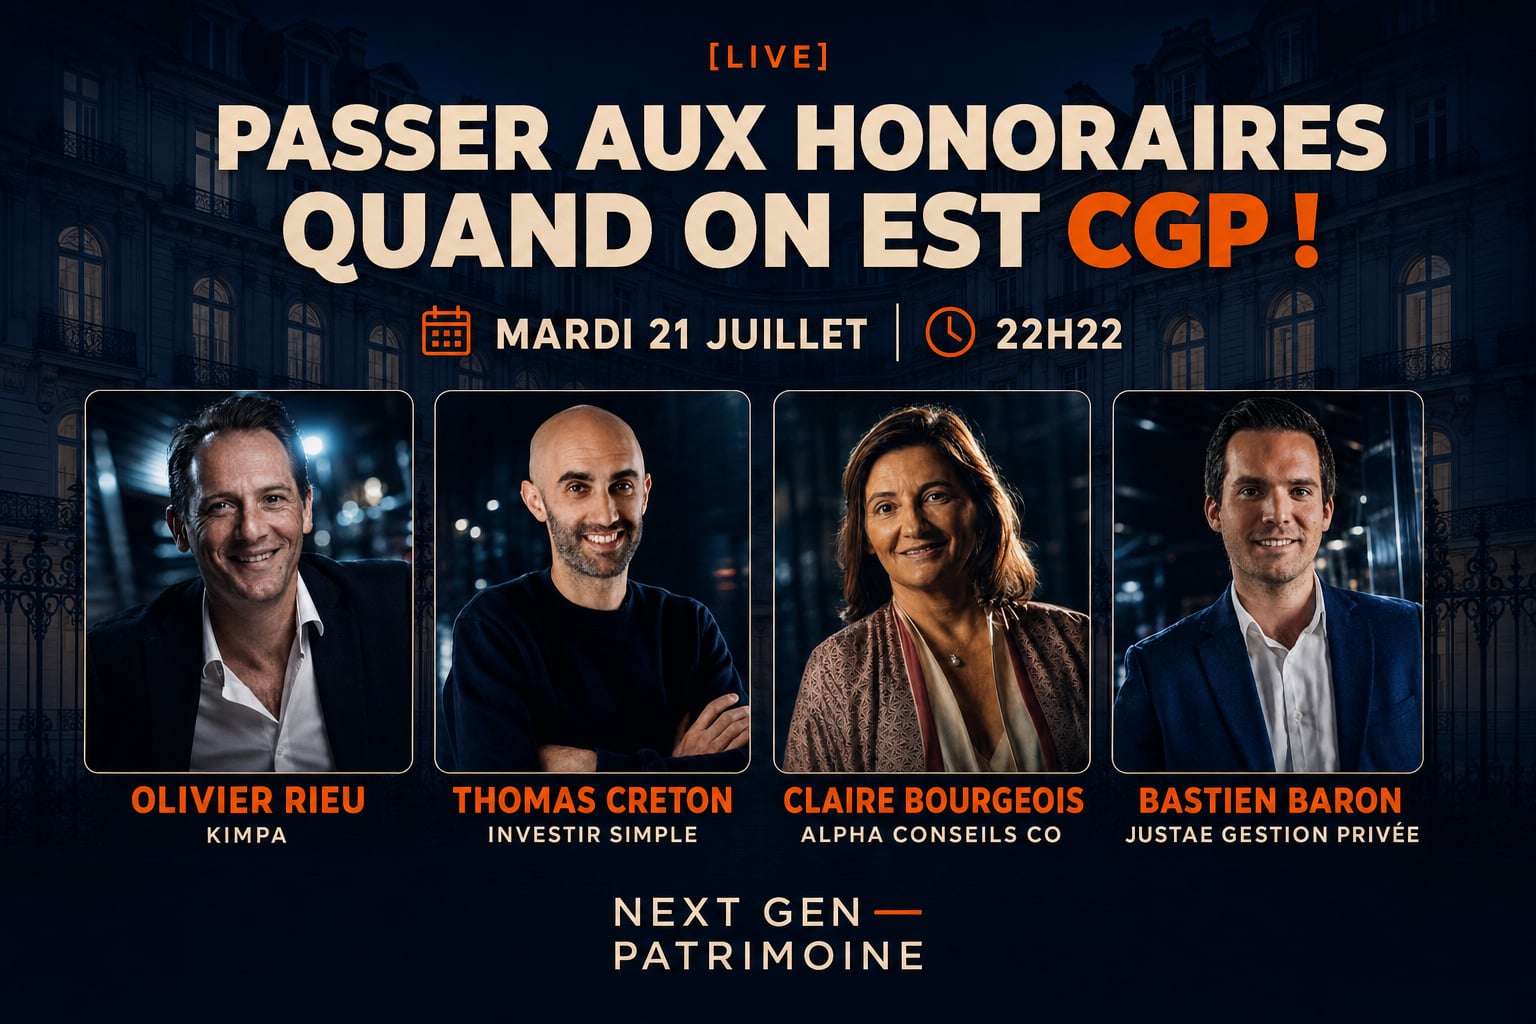
Honoraires CGP : les grilles tarifaires de quatre cabinets au crible
De 2 400 euros la mission chez Investir Simple à 80 000 euros par an chez Kimpa, quatre cabinets détaillent leur grille d'honoraires. Seuils d'entrée, suivi du temps, réponses aux objections : ce qu'ils font vraiment, chiffres à l'appui.
Lire l'article →Comment choisir son réseau de CGP ?
Groupement d'indépendants, réseau de mandataires ou consolidateur : trois modèles qui n'apportent pas la même chose et ne s'adressent pas au même profil.
Groupement d'indépendants
Le cabinet garde ses agréments, sa marque et sa clientèle ; il paie une cotisation pour des produits, de la conformité et des outils mutualisés.
Profil : CGP installé et autonome
Réseau de mandataires
Le conseiller exerce sous le mandat du réseau et partage ses commissions en échange d'un cadre complet, de la formation à la conformité.
Profil : Débutant ou reconversion
Consolidateur
Un groupe rachète le cabinet, en tout ou partie, et intègre le conseiller comme associé ou salarié.
Profil : Cabinet établi, projet de transmission
Quel réseau est fait pour vous ?
15 questions, trois minutes, et un classement personnalisé des réseaux adaptés à votre profil, envoyé par e-mail.
Réseaux de CGP : consolidateurs, mandataires ou groupements d'indépendants
Tous les réseaux de CGP ne se ressemblent pas. Consolidateurs qui rachètent des cabinets, réseaux de mandataires, groupements d'indépendants : les trois familles, neuf exemples et ce que chacun apporte vraiment, pour choisir en connaissance de cause.
Lire l'article →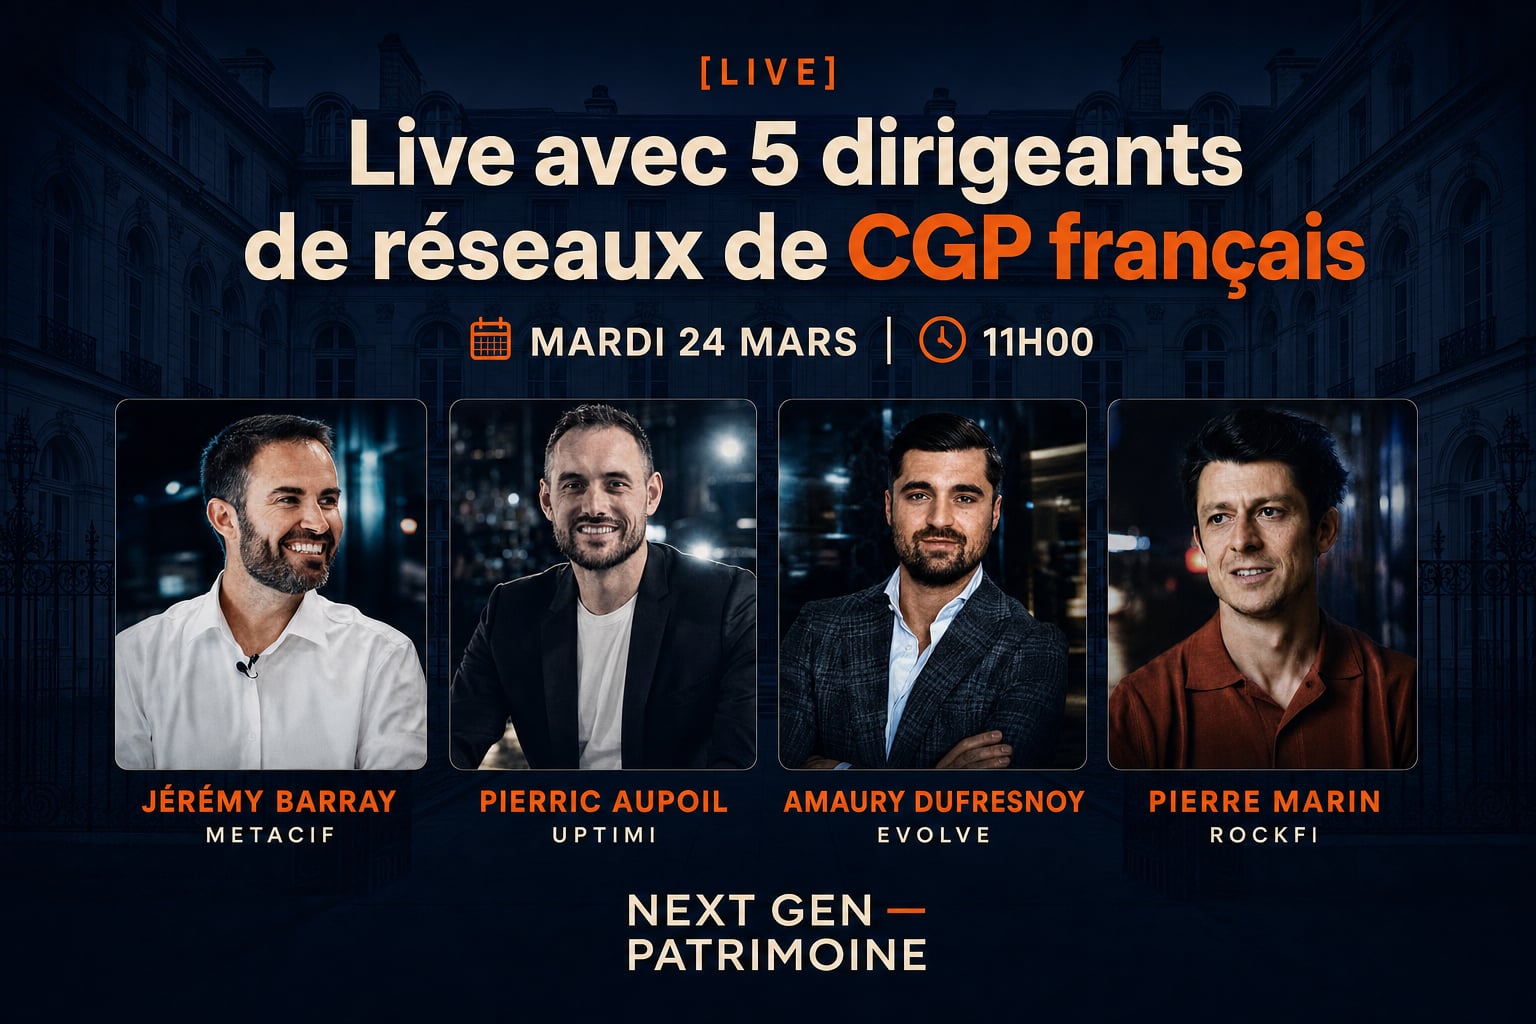
Rejoindre un réseau de CGP ou rester indépendant : ce que disent 5 dirigeants
38 % des CGP-CIF appartiennent à un groupement en 2026, contre 25 % en 2024. Les dirigeants de Metacif, Uptimi, Evolve, RockFi et Nexinance détaillent leurs modèles économiques, chiffres à l'appui.
Lire l'article →Quels outils pour équiper son cabinet ?
CRM, agrégateur, logiciel de stratégie patrimoniale, signature électronique, IA : les outils que la communauté Next Gen Patrimoine utilise et note dans CGP Stack. Les mieux notés de chaque catégorie, pour démarrer.
CRM / Agrégateur
 WealthcomeNGP recommandeÉcosystème français pour les CGP et family offices réunissant WealthPro (CRM, agrégation, conformité), WealthConnect (interface client) et les modules WealthLab (simulateurs patrimoniaux) et WealthTreet (gestion de portefeuilles).
AbbovePlateforme patrimoniale nouvelle génération pour CGP, combinant agrégation, reporting et conformité.
AlbrPlateforme tout-en-un pour CGP : CRM, conformité, e-marketing, produits, avec interface moderne.
Stratégie patrimoniale
ExceliancesToute la chaîne du conseil patrimonial et social : collecte, audit, simulations, missions en marque blanche et copilote IA pour les professionnels du secteur.
La Bienveillance FinancièreÉtudes patrimoniales marque blanche, pédagogiques, prêtes à présenter, personnalisées selon profil.
SimulaboxSimulations patrimoniales interactives visualisant scénarios, fiscalité et trajectoires d'objectifs clients.
Analyse / Sélection
AggregaPlateforme dédiée aux produits structurés : conception, comparaison et suivi des solutions pour les professionnels du patrimoine.
CGP DistribOutil d'aide à la sélection et distribution produits, avec data, filtres et scoring.
ClubdealsAgrégateur et comparateur de club deals privés, documentation, tickets, suivi pour professionnels.
Signature électronique
DocusignRéférence mondiale de la signature électronique, sécurisée, auditée, compatible processus complexes.
HellosignSignature Dropbox Sign, intégrée au cloud Dropbox, simple et efficace pour documents récurrents.
UniversignSignature, cachet, horodatage qualifiés, forte conformité européenne, archivage sécurisé.
Assistant IA
ClaudeNGP recommandeAssistant IA d'Anthropic, sécurisé, contextes très longs, excellente analyse, rédaction, multimodal, multilingue, fiable.
ChatGPTAssistant généraliste multimodal OpenAI, analyse documents, brainstorming, code, automatisations, agents personnalisés.
CasusIA experte optimisant le conseil fiscal, automatisant recherches, argumentaires et rédaction de consultations.
Comment trouver ses premiers clients ?
Le diplôme ouvre la porte, la clientèle fait le cabinet. Recommandation, LinkedIn, contenus, événements : les méthodes qui fonctionnent, racontées par ceux qui les appliquent.
Attirer des clients CGP : le système de leads qui précède le contenu
Publier du contenu sans système de leads, c'est remplir un seau percé. Les quatre étapes qui font tenir une prospection digitale de CGP, et pourquoi Collect a inventé la marque collective pour transformer cette audience en rendez-vous qualifiés.
Lire l'article →
Acquisition client CGP : 3 méthodes pour sortir de la recommandation
Leads exclusifs, infrastructure d'acquisition, LinkedIn : le live Next Gen Patrimoine du 9 juin a détaillé trois façons d'acquérir des clients quand la recommandation plafonne. Méthodes, chiffres et pièges à éviter.
Lire l'article →
LinkedIn pour les CGP et family offices : la méthode pour attirer des clients
Quatre ans de posts, 20 000 abonnés et une trentaine de dirigeants accompagnés : Florian Freyssenet a partagé sa méthode LinkedIn complète en masterclass. Positionnement de niche, ciblage des clients plutôt que des confrères, et ce qui fait vraiment la valeur d'un post.
Lire l'article →
Newsletter gestion de patrimoine : les 6 meilleures pour les professionnels
La veille est un travail à part entière pour un professionnel du patrimoine, et une bonne newsletter en fait 80 %. Voici les six que nous recommandons aux CGP, family offices et banquiers privés, de l'analyse quotidienne au décryptage fiscal qui pique.
Lire l'article →Les documents que tout CGP doit maîtriser
Du premier rendez-vous à la recommandation, le conseil patrimonial laisse une trace écrite. Ces six documents structurent la relation client et protègent le cabinet en cas de contrôle.
Document d'entrée en relation (DER)
Remis au premier rendez-vous, avant tout conseil
Identité du cabinet, statuts et numéro ORIAS, associations professionnelles, partenaires, mode de rémunération, assurance RC pro et voies de réclamation.
Modèle à venirQuestionnaire de connaissance client
Avant toute recommandation, mis à jour régulièrement
Situation familiale, patrimoniale et fiscale, objectifs, horizon de placement, expérience financière, tolérance au risque et capacité à supporter les pertes. C'est la base de l'adéquation.
Modèle à venirLettre de mission
Avant de commencer la mission de conseil
Périmètre de la mission, livrables, calendrier, honoraires ou mode de rémunération, obligations de chaque partie. Signée par le client.
Modèle à venirRapport d'adéquation
Avec chaque recommandation d'investissement
Pourquoi la solution recommandée correspond au profil, aux objectifs et à la situation du client, avec les risques, les coûts et les alternatives écartées.
Modèle à venirRapport de mission
À la fin d'une mission de conseil patrimonial
Diagnostic, préconisations hiérarchisées, simulations et plan d'action. Le document qui matérialise la valeur du conseil et justifie les honoraires.
Modèle à venirDossier de conformité
En continu, pour chaque client
Pièces d'identité et justificatifs (lutte contre le blanchiment), classification du client, traçabilité des conseils, archivage pendant la durée légale.
Modèle à venirLa checklist pour se lancer
Dans l'ordre, les dix étapes qui séparent la décision du premier client. Comptez 12 à 18 mois pour une reconversion complète.
- 01
Valider sa capacité professionnelle
Diplôme, expérience ou formation de 150 h pour chaque statut visé ; examen certifié AMF pour le CIF.
- 02
Choisir son cadre d'exercice
Salarié, mandataire ou indépendant ; société ou entreprise individuelle ; réseau ou non.
- 03
Adhérer à une association CIF agréée par l'AMF
CNCGP, ANACOFI-CIF, CNCEF ou La Compagnie CIF : l'adhésion est obligatoire pour exercer le conseil en investissement.
- 04
Souscrire une assurance RC professionnelle
Exigée pour chaque statut, avec des montants minimaux de garantie fixés par la réglementation.
- 05
S'immatriculer à l'ORIAS
Le registre unique des intermédiaires : CIF, IAS, IOBSP. La carte T se demande à la CCI.
- 06
Signer ses conventions partenaires
Assureurs, plateformes, sociétés de gestion : le référencement conditionne ce que l'on peut proposer.
- 07
Équiper le cabinet
CRM, agrégateur, outil de conformité, signature électronique, site et prise de rendez-vous.
- 08
Préparer ses documents clients
DER, questionnaire, lettre de mission, rapport d'adéquation : prêts avant le premier rendez-vous.
- 09
Lancer sa prospection
LinkedIn, recommandations, contenus, événements : les premiers clients viennent rarement seuls.
- 10
Organiser sa formation continue
15 h par an au titre de la distribution d'assurance, plus les heures propres au statut CIF.
Rejoignez la nouvelle génération du patrimoine
Chaque semaine, Next Gen Patrimoine réunit ceux qui font le métier : lives avec les dirigeants de réseaux, de sociétés de gestion et d'éditeurs, événement annuel, newsletter.
Les lives
Un mardi sur deux à 11h, en direct et en replay pour les membres.
Voir les livesL'événement
Le rendez-vous annuel des CGP, family offices et banquiers privés.
Découvrir l'événementLes contributeurs
Les professionnels qui partagent leurs méthodes sur le site.
Voir les contributeursLa newsletter
Questions fréquentes sur le métier de CGP
Quel diplôme faut-il pour devenir CGP ?
Aucun diplôme unique n'est imposé. Un bac+3 en droit, économie ou gestion ouvre le statut CIF, un master couvre les conditions de diplôme des quatre statuts. Sans diplôme adapté, une formation de 150 heures par habilitation ou l'expérience professionnelle suffisent. L'examen certifié AMF reste obligatoire pour exercer comme CIF.
Peut-on devenir CGP en reconversion ?
Oui, et c'est le cas d'une part importante des nouveaux entrants, venus de la banque, de l'assurance, de l'expertise comptable ou de l'immobilier. Un parcours sérieux prend 12 à 18 mois : montée en compétences, habilitations, immatriculation ORIAS puis prise de poste ou création du cabinet.
Combien gagne un conseiller en gestion de patrimoine ?
Tout dépend du cadre d'exercice : salarié de banque, mandataire d'un réseau ou indépendant propriétaire de sa clientèle ne vivent pas dans la même économie. Les salaires de sortie des grandes écoles dépassent souvent 50 000 euros en banque privée ; un indépendant démarre plus bas puis dépend de ses encours et de son modèle de rémunération.
Faut-il rejoindre un réseau pour se lancer ?
Non, mais c'est la voie la plus fréquente pour un débutant. Un réseau de mandataires fournit agréments, produits, conformité et formation en échange d'un partage des commissions. Un conseiller déjà expérimenté préfère souvent un groupement d'indépendants, qui laisse le cabinet propriétaire de sa clientèle.
Quelles sont les obligations réglementaires d'un CGP ?
Immatriculation à l'ORIAS, adhésion à une association CIF agréée par l'AMF, assurance de responsabilité civile professionnelle, honorabilité, formation continue, et un formalisme client précis : document d'entrée en relation, connaissance du client, lettre de mission et rapport d'adéquation pour chaque recommandation.
CGP ou CGPI, quelle différence ?
CGPI signifie conseiller en gestion de patrimoine indépendant. Depuis la directive MIF 2, le terme « indépendant » est réservé aux conseillers rémunérés uniquement par honoraires, sans rétrocommissions des produits. La plupart des cabinets exercent un conseil dit non indépendant, ce qui n'empêche pas d'être un cabinet autonome et sans lien capitalistique avec un établissement financier.