Les difficultés de la sélection d'ETF : la méthode d'Althéis
Olivier Malteste (Yomoni, Althéis) et Sébastien Horay (Althéis) ont détaillé à Next Gen Patrimoine 3 leur méthode de sélection d'ETF : réplication, frais, tracking error, risque de change. Avec une question pour les CGP : qui fait ce travail, et comment est-il rémunéré ?
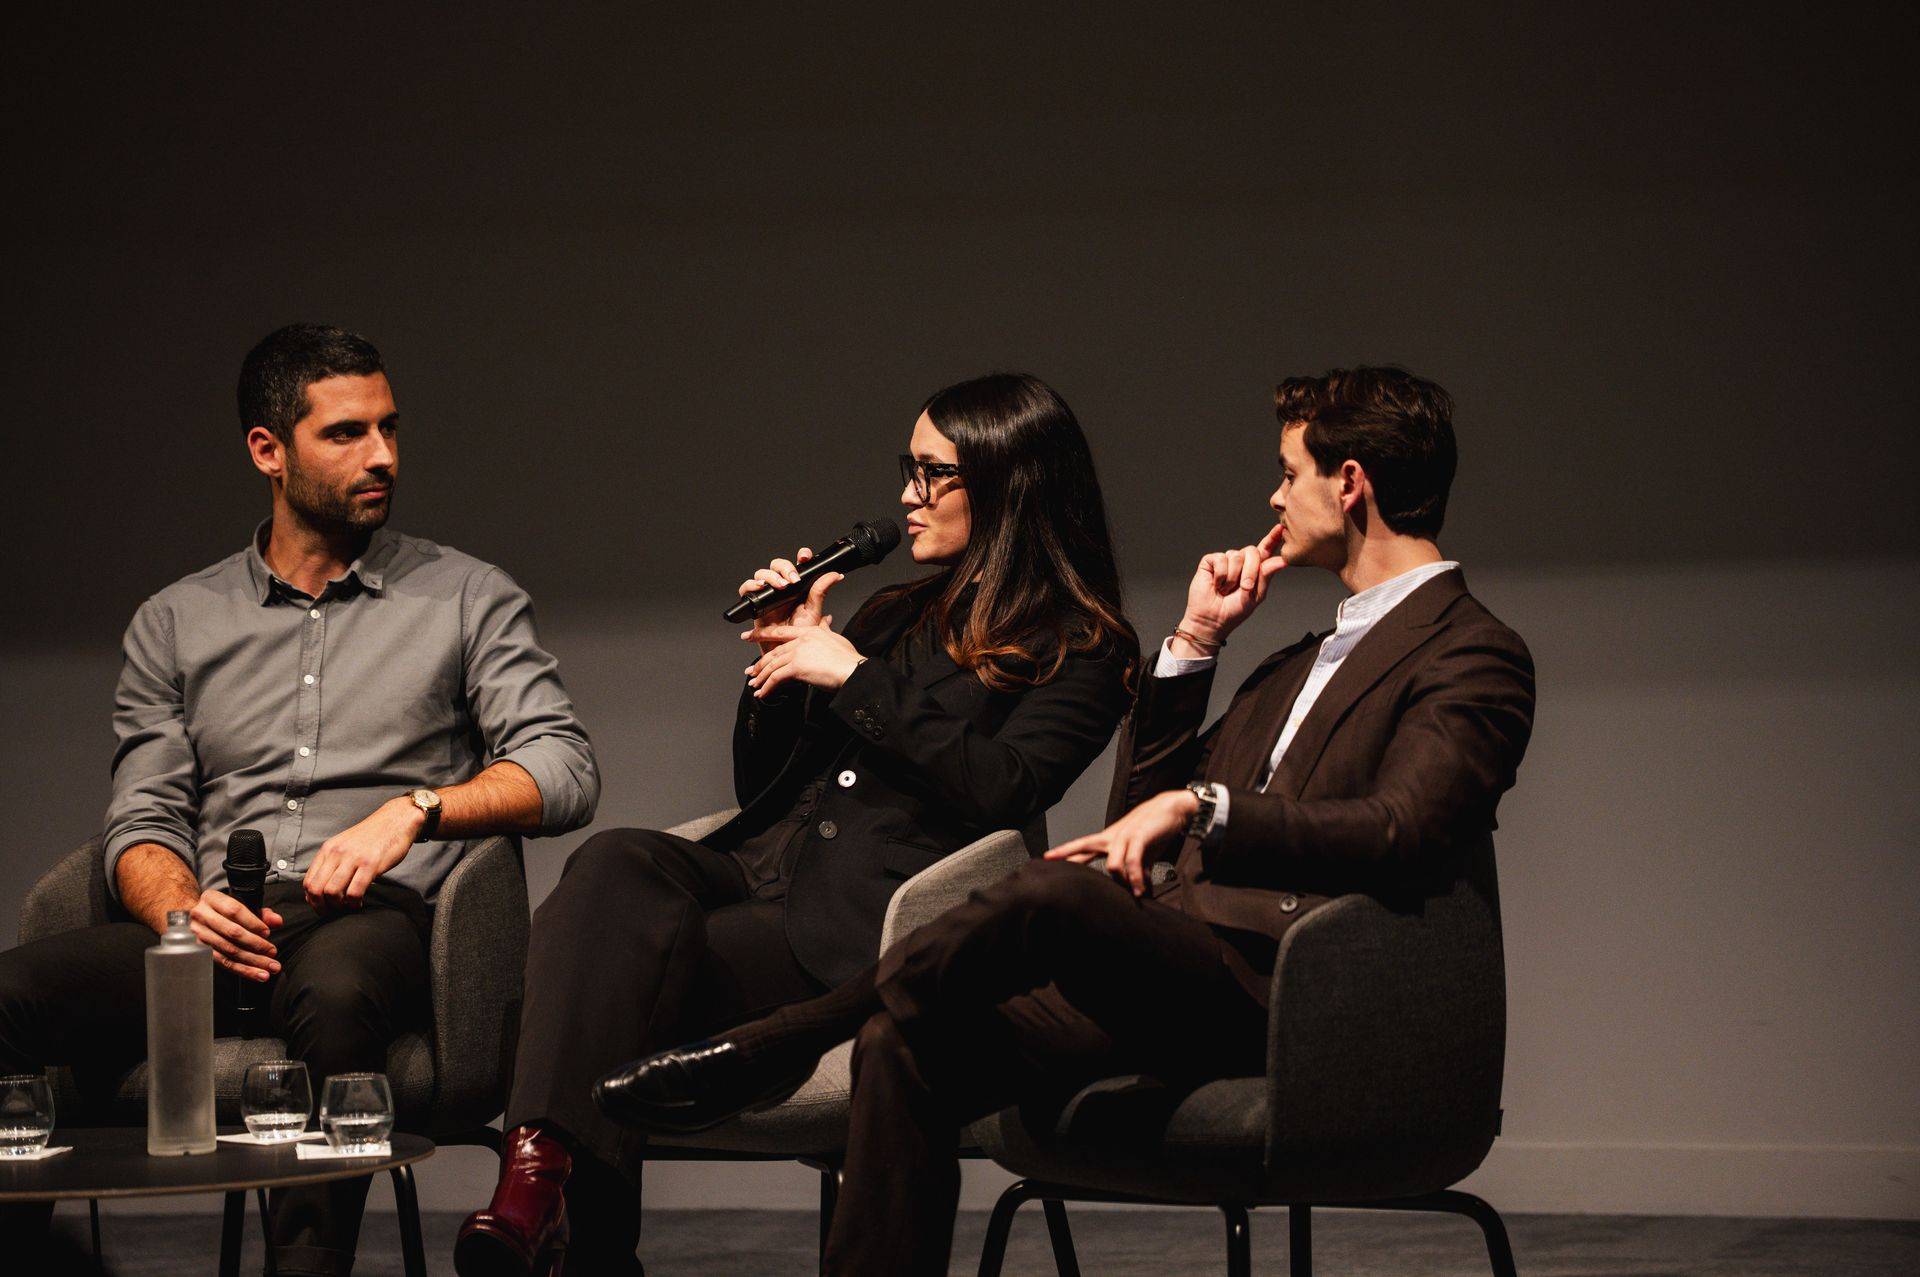
Acheter un ETF prend quelques secondes. Savoir comment choisir un ETF parmi plusieurs milliers, puis vérifier dans la durée que le choix reste le bon, demande une méthode. C'était l'objet de l'échange entre Olivier Malteste, chef économiste et directeur des investissements de Yomoni et d'Althéis, et Sébastien Horay, chargé de la distribution d'Althéis auprès des CGP et des family offices, le 16 avril 2026 lors de Next Gen Patrimoine 3.
En introduction, Florian Freyssenet a rappelé ce qui s'est joué ailleurs : « Chez les Américains, chez les Allemands, les CGP n'ont collectivement pas voulu recommander des ETF. » Les investisseurs sont alors passés par des plateformes. En France, a-t-il estimé, la bascule n'est pas encore faite. À main levée, environ deux tiers de la salle déclaraient déjà conseiller des ETF.
Althéis est une société de gestion agréée par l'AMF, spécialisée dans la sélection d'ETF et la construction d'allocations. Elle travaille sur ces supports depuis dix ans et propose ses services aux CGP et aux multi-family offices depuis environ un an.
Comment choisir un ETF : les critères d'Olivier Malteste
Premier filtre : la structure juridique du fonds et sa méthode de réplication. Viennent ensuite les frais. C'est le premier réflexe, et il ne suffit pas. Olivier Malteste regarde aussi la liquidité, la taille du fonds et, même en réplication physique, sa domiciliation (Luxembourg, Irlande ou France pour le marché européen), qui peut avantager un ETF selon son montage.
L'analyse devient ensuite quantitative : qualité de la réplication, mesurée par la tracking error, puis écart de performance entre l'ETF et l'indice suivi. Cet écart peut être significatif, et il faut en comprendre l'origine. Vient-il du prêt de titres ? Il faut alors examiner le collatéral et le risque associé. Vient-il d'une optimisation des dividendes ? L'avantage se réduirait si les taux de dividende baissaient.
La sélection n'est jamais définitive. Althéis revoit périodiquement ses choix et surveille les nouveaux fonds, lancés avec des frais plus bas ou une construction plus efficiente. L'univers à couvrir pour bâtir un portefeuille d'ETF dépasse 3 500 fonds en Europe, selon Olivier Malteste. Sa thèse, résumée dans une vidéo du site : tous les ETF ne se valent pas.
À vérifier : méthode de réplication, frais, liquidité, taille, domiciliation, tracking error, origine de l'écart à l'indice (prêt de titres, dividendes), couverture du change.
ETF synthétique ou physique : ce que change la réplication
Un ETF physique achète les titres qui composent l'indice, selon leur poids. Un ETF synthétique s'expose à l'indice au moyen de produits dérivés, conclus avec une banque de marché. Selon la zone géographique, l'une ou l'autre méthode réplique mieux, indique Olivier Malteste.
Interrogé par la salle sur le risque, il juge celui de la réplication physique relativement limité : le panier de titres figure à l'actif du fonds. La réplication synthétique inquiète davantage, à cause des swaps. Il y oppose deux arguments. Ces ETF sont surcollatéralisés : ils détiennent plus d'actifs que leur valeur. Et le niveau comme le détail du collatéral sont publiés chaque jour sur les sites des émetteurs. Les fonds dont il parle relèvent tous du cadre UCITS, la réglementation européenne des OPCVM.
Sa conclusion reste mesurée : « Je ne peux pas vous dire qu'il y a zéro risque, évidemment. » Chez les grands émetteurs, le danger tient selon lui moins au fournisseur qu'à l'indexation retenue et à la compréhension des fonds récents.
Risque de change, indices, ETF actifs : ce qui paraît simple
Le risque d'un ETF est d'abord celui de son sous-jacent : monétaire, obligataire (taux et crédit) ou actions. S'y ajoute la construction de l'indice : pondération par les capitalisations ou équipondération, couverture du risque de change ou non.
L'exemple cité est celui de 2025 et de l'évolution de l'euro-dollar. « Beaucoup d'influenceurs disaient aux clients : c'est facile, achetez du MSCI World », raconte Olivier Malteste. En fin d'année, des clients ont découvert qu'ils faisaient 9 % de moins que l'indice, faute de couverture du change. Ces déceptions font écho aux pièges des ETF décrits par l'ancien trader Franck Béon.
Autre point de vigilance : l'ETF actif. Les grands gérants actifs, y compris ceux qui critiquaient la gestion indicielle, logent désormais leur gestion dans des ETF à frais réduits. Pour ces fonds, deux questions s'imposent, dit-il : en quoi sont-ils actifs, et comment ?
ETF et CGP : une affaire de temps et de rémunération
Le succès des ETF tient à leurs frais, bien inférieurs à ceux d'une gestion active qui peine à surperformer sur plusieurs années, rappelle Olivier Malteste. C'est aussi ce qui gêne le conseiller : sa rémunération est nulle ou très faible, alors que sélectionner et suivre des ETF prend du temps. S'il n'y consacre pas ce temps, il prend un risque. Althéis se place sur ce terrain : sélection, allocation, reporting et explication de la performance, pour laisser au CGP le temps du conseil. Le sujet rejoint celui des modèles de facturation d'honoraires du CGP.
Pour Sébastien Horay, il n'y a plus à évangéliser : « Ce n'est pas tellement une vague, parce que la vague, elle est déjà arrivée. » Les clients sollicitent leurs conseillers, et beaucoup répondent encore qu'ils ne font pas d'ETF, faute de temps ou de rémunération. Certains adressaient jusqu'ici leurs clients à Althéis en apport d'affaires, un non-sens à ses yeux pour une profession qui veut garder son client. Une convention de distribution leur laisse désormais la main sur la relation.
L'offre passe aujourd'hui par une plateforme propriétaire, en compte-titres et en PEA. L'assurance vie n'est pas encore proposée. Le discours n'est pas celui du tout passif : il s'agit d'ajouter une couche d'ETF pour certains clients, pas de renoncer à la gestion active.
Dernier argument, générationnel. Les jeunes CGP n'ont pas besoin d'être convaincus. Les conseillers installés depuis vingt ou trente ans y voient, eux, un moyen de séduire les enfants de leurs clients : « Grâce aux ETF, ils sont aussi en conquête pour rajeunir leur clientèle », observe Sébastien Horay.
À retenir pour un CGP : refuser les ETF n'empêche pas le client d'en acheter ailleurs. Reste à décider qui les sélectionne, qui les suit et comment ce travail est payé.
Ce qu'il faut retenir
- Choisir un ETF ne se résume pas aux frais : réplication, liquidité, taille, domiciliation et tracking error comptent autant.
- L'écart entre un ETF et son indice doit être expliqué : prêt de titres, traitement des dividendes, couverture du change.
- ETF synthétique ou physique : le choix dépend de la zone géographique ; le collatéral des fonds synthétiques est publié chaque jour.
- Le risque d'un ETF est celui de son sous-jacent et de son indice : en 2025, le change non couvert a coûté 9 % à des porteurs de MSCI World, selon Olivier Malteste.
- Pour le CGP, la difficulté est le temps et la rémunération, pas la conviction : la demande des clients est déjà là.
Olivier Malteste est chef économiste et directeur des investissements de Yomoni et d'Althéis, l'offre de gestion sous mandat 100 % ETF de Yomoni dédiée aux CGP et aux family offices.
 LinkedIn
Sébastien Horay est directeur de la distribution d'Althéis by Yomoni, l'offre de gestion sous mandat 100 % ETF dédiée aux conseillers en gestion de patrimoine et aux family offices.
Next Gen Patrimoine - 4ème édition
250+ professionnels · +35 experts sur scène · Paris