Private equity pour CGP : secondaire, evergreen, conviction et suivi
Coller / EQT, Valhyr Capital, Otentiq et Clariteer ont passé le private equity en revue pour les CGP et les family offices : ce que vaut vraiment une décote en secondaire, les questions à poser à un fonds evergreen, d'où vient la performance aujourd'hui et comment suivre ses positions.
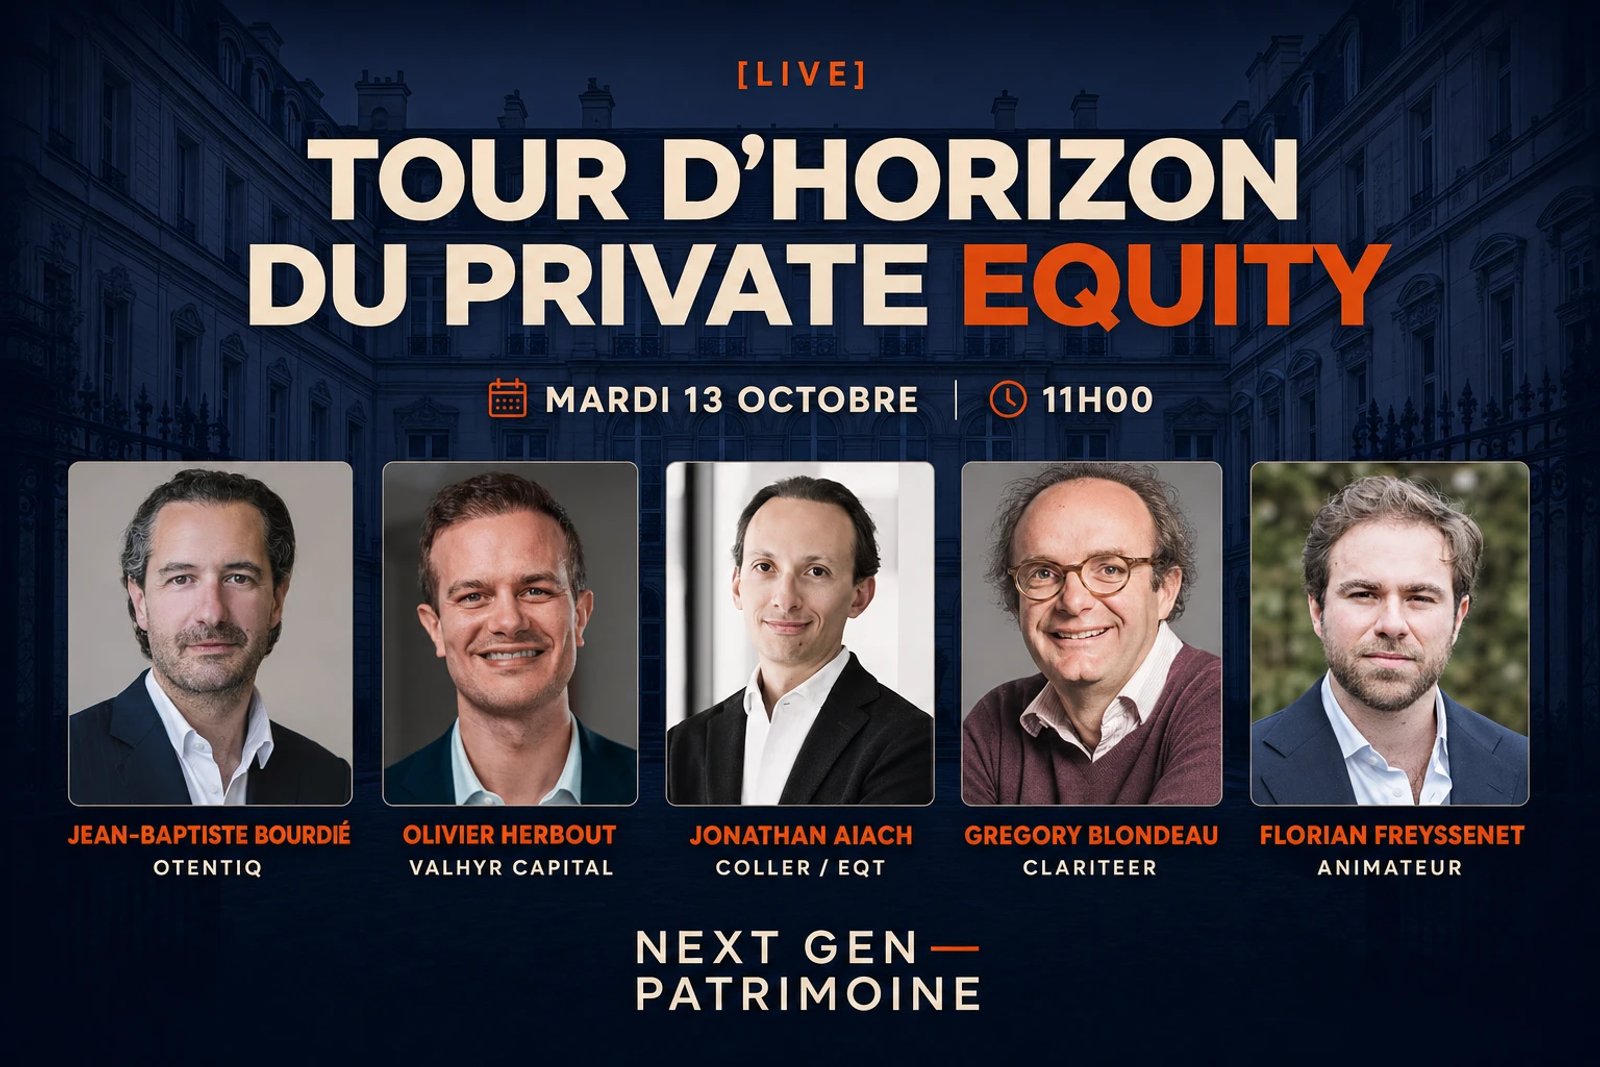
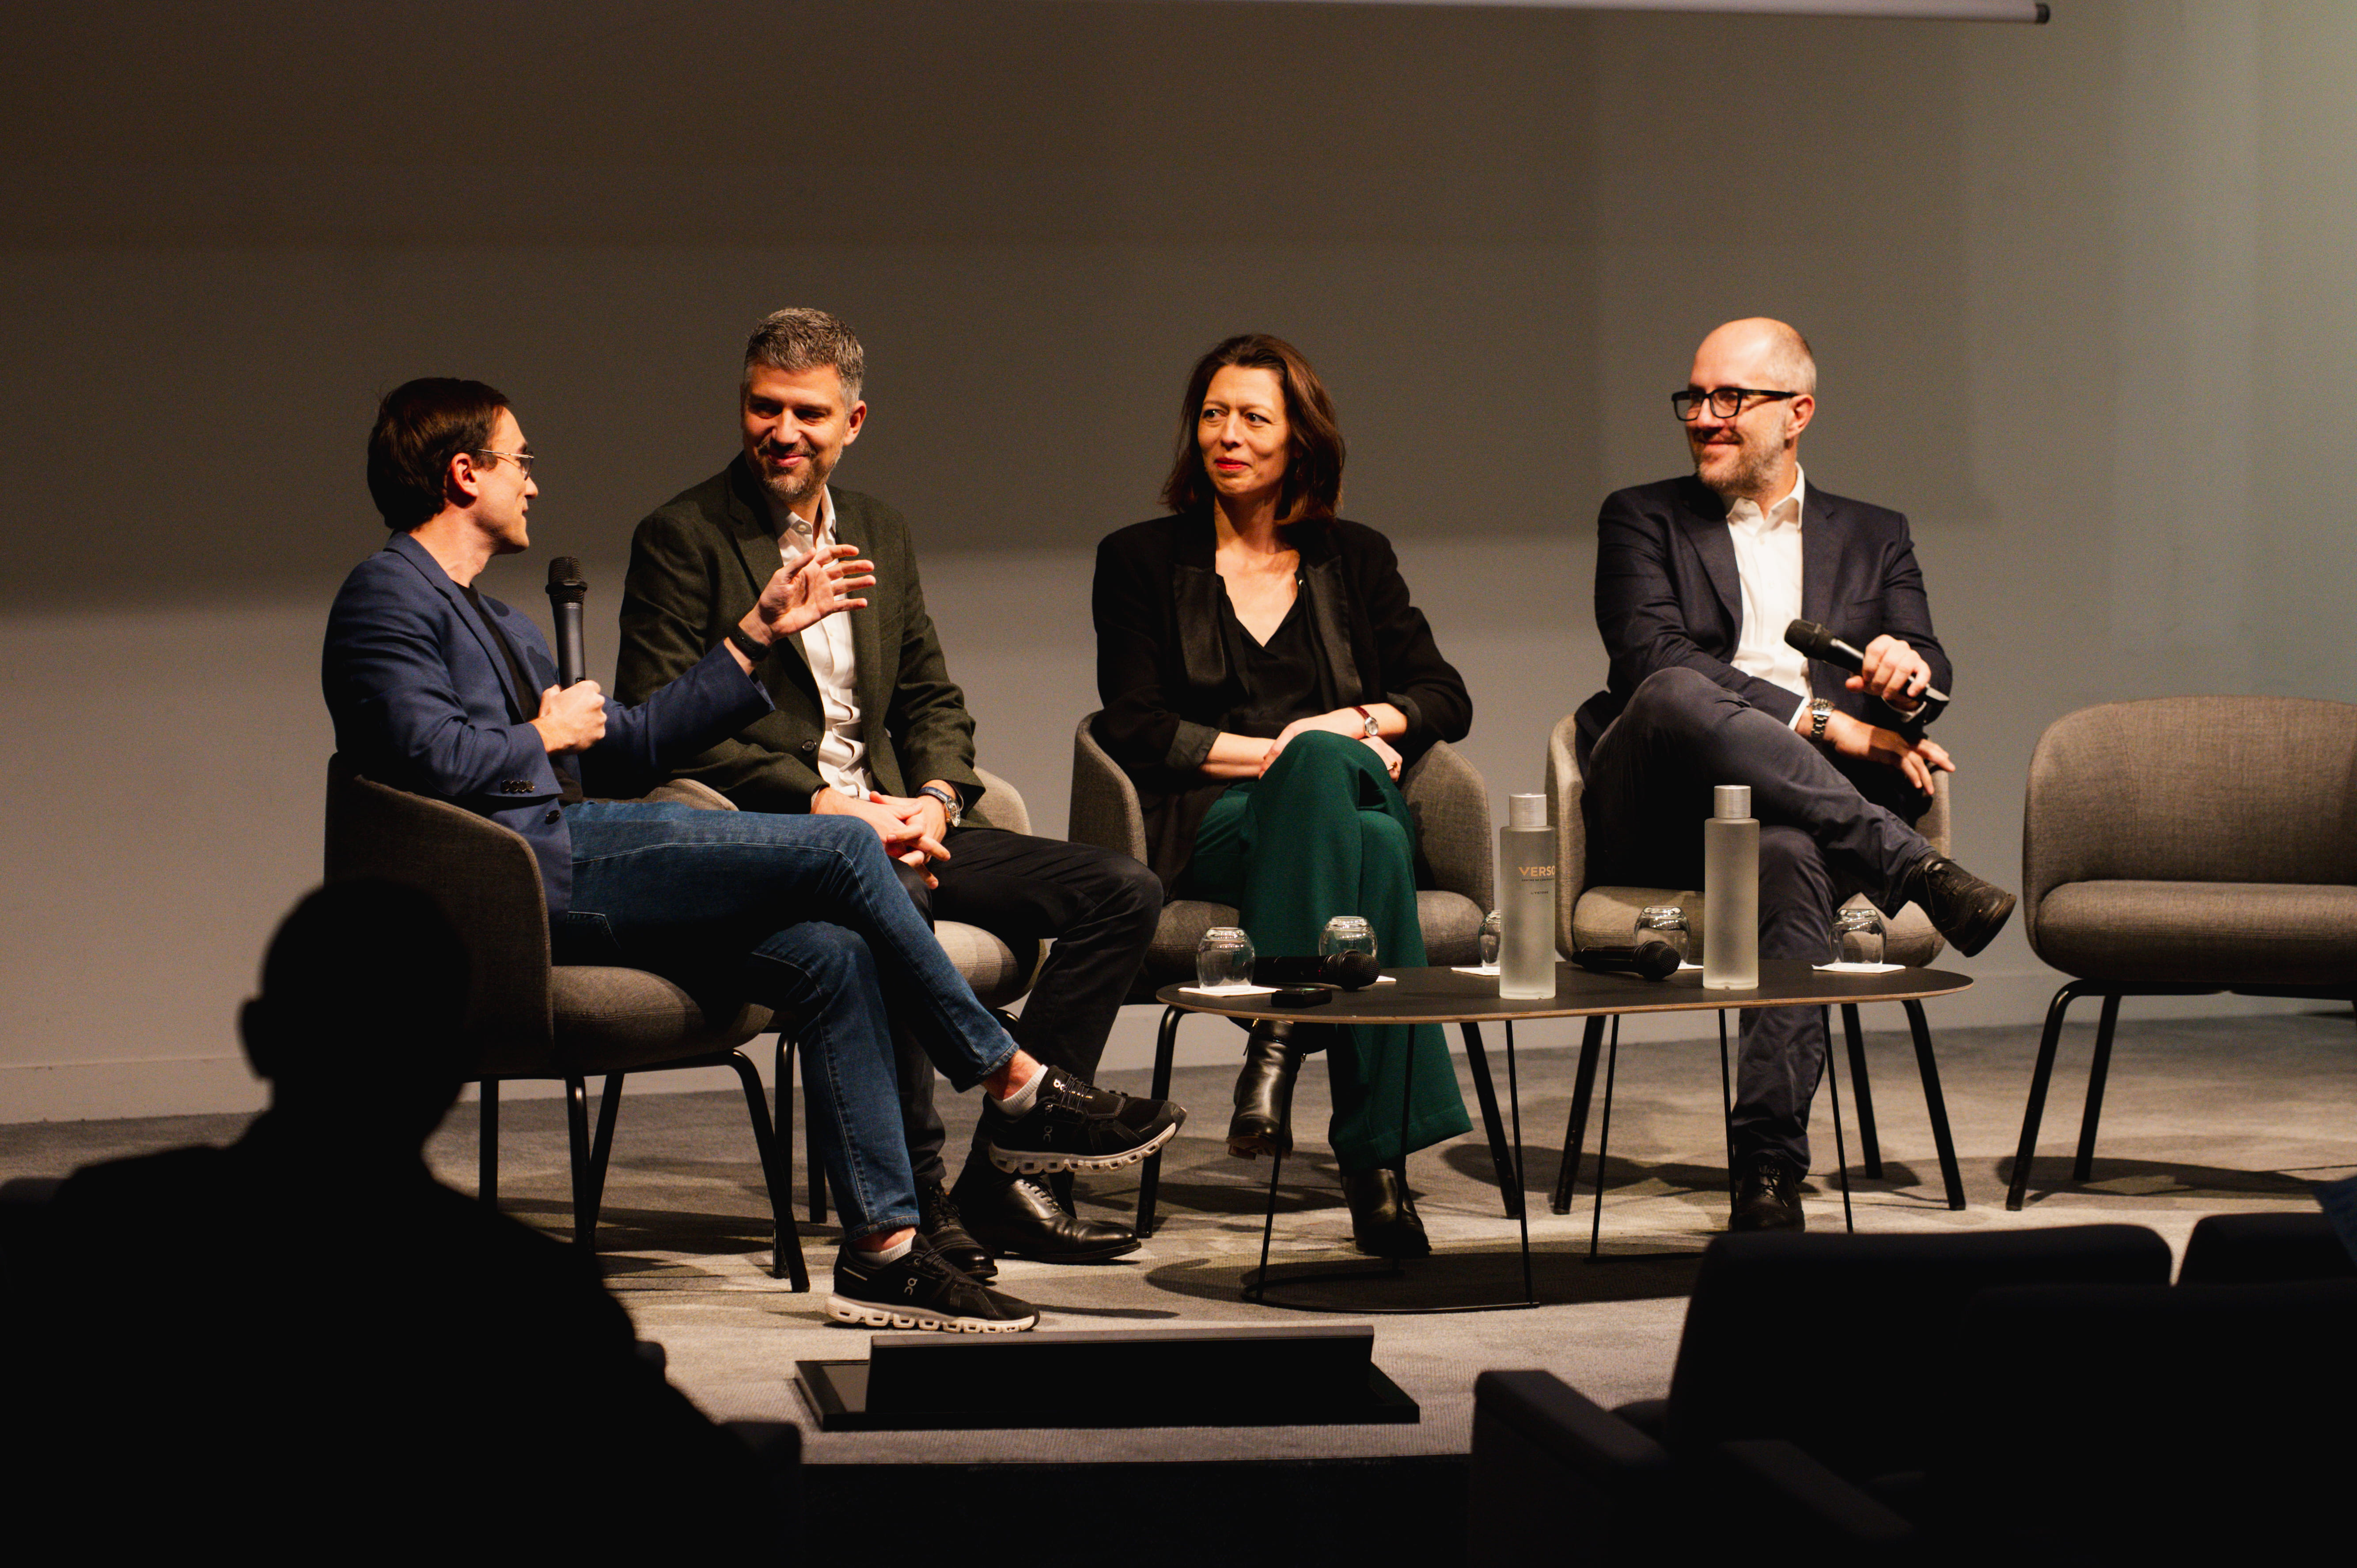
Le private equity s'est installé dans les allocations patrimoniales en deux ou trois ans, mais la classe d'actifs reste un continent : secondaire, primaire, evergreen, infrastructure, LBO, chacun avec sa logique. Le 13 octobre, Next Gen Patrimoine a réuni quatre acteurs qui en couvrent chacun une région : Jonathan Aiach (Coller / EQT), Olivier Herbout (Valhyr Capital), Jean-Baptiste Bourdié (Otentiq) et Gregory Blondeau (Clariteer).
Un point fait consensus entre les trois gérants : autour de 20 % d'actifs privés dans une allocation patrimoniale a du sens. La vraie question est de savoir comment construire cette poche, et comment la suivre ensuite.
Le secondaire : acheter un fonds au milieu de la course
Coller Capital fait du secondaire depuis plus de 30 ans et constitue désormais la verticale secondaire d'EQT. Jonathan Aiach résume le principe : racheter à un investisseur sa participation dans un fonds de private equity, cinq ans après son entrée par exemple. L'acheteur prend sa place, reçoit les rapports trimestriels, voit déjà les sociétés en portefeuille et leur performance. « C'est comme parier sur un cheval au milieu de la course » : le risque se lit beaucoup mieux.
Deux familles de transactions coexistent. Dans le secondaire « LP-led », c'est l'investisseur (fonds de pension, family office, CGP) qui vend, pour rééquilibrer son allocation ou par besoin de liquidité. Dans le « GP-led », c'est le gérant qui organise la cession, souvent via un fonds de continuation qui prolonge la détention de ses meilleures sociétés.
Reste la décote, sujet favori des discussions. Elle tourne autour de 10 à 11 % en moyenne et reflète la négociation entre un vendeur plus ou moins pressé et un acheteur, pas la qualité de l'actif. Chez Coller, elle ne doit pas peser plus d'environ 15 % de la création de valeur : un bonus, jamais le moteur. Une décote de 30 % sur un portefeuille de qualité doit en revanche alerter, sur la situation du vendeur ou sur les sous-jacents.
À appliquer : le secondaire sert de première marche en private equity (diversification sur des centaines de sociétés, distributions qui arrivent vite) ou de complément à des fonds primaires concentrés, pour lisser les flux de trésorerie. Dans une poche de 20 % d'actifs privés, un quart en secondaire, voire davantage, est cohérent.
L'evergreen : démocratiser la structure, pas seulement l'accès
Olivier Herbout a lancé Valhyr Capital il y a plus d'un an, à un moment où l'evergreen avait mauvaise presse. Son constat de départ : ce véhicule gagne des parts de marché chez les institutionnels, notamment aux États-Unis. La première démocratisation du private equity a ouvert l'accès ; la seconde porte sur la structure.
Investir dans deux fonds fermés revient selon lui à jouer à pile ou face, tant la performance varie selon le millésime et le gérant. S'y ajoute le « cash drag », rarement mentionné : si seuls 20 % de l'engagement travaillent réellement, que fait le client du reste ? L'evergreen y répond par une diversification maximale (millésimes, gérants, régions, stratégies) et par la gestion des appels et des distributions à la place du conseiller.
Evergreen n'est pas une catégorie juridique : un fonds evergreen peut être un FCPR. Le X Fund de Valhyr est un FPS rendu ELTIF 2, accessible en assurance vie dès 1 000 euros comme en direct. Il vise 7 % net de tous frais ; sa part S affiche plus de 11 % net depuis son lancement il y a un an et demi. Le fonds réalise 4 à 8 investissements par an, en Europe et aux États-Unis, de la croissance au LBO et à l'infrastructure.
À demander à tout fonds evergreen : l'expérience réelle de l'équipe en sélection de fonds, qui est un métier différent de la gestion d'entreprises, et surtout la gestion de la liquidité. Un evergreen n'est pas un fonds liquide. La question à poser : que se passe-t-il si tout le monde veut sortir en même temps ? La réponse doit convaincre.
La conviction : consolidation européenne et infrastructure
Otentiq est la marque d'Access Capital Partners dédiée à la clientèle privée. Fondée en 1999, Access gère près de 16 milliards d'euros sur deux expertises. En private equity, du small cap buyout : des PME et ETI européennes matures, via des fonds dont Access détient une part importante, de 20 à 60 %, ce qui lui donne un rôle privilégié dans leur construction. En infrastructure, du brownfield : des actifs existants et opérationnels, en co-investissement avec des gérants établis.
D'où vient la performance quand la dette n'est plus gratuite ? Jean-Baptiste Bourdié écarte le levier financier, que la maison a toujours utilisé avec prudence. Restent l'amélioration opérationnelle, l'intégration de l'IA comme outil d'efficacité dans les entreprises, et surtout la consolidation européenne : prendre une société valorisée 20 millions d'euros et en faire le champion européen de demain.
Le fonds d'infrastructure d'Otentiq vise 10 à 12 % de rendement net, avec 5 à 6 % de distribution annuelle. Ce profil de revenus réguliers attire family offices, banques privées et de plus en plus de CGP, tout comme une structure de frais que l'équipe veut la plus fine et la plus transparente possible.
À vérifier chez un gérant : le track record ne suffit pas. Comptent aussi la stabilité des équipes, la constance des convictions sur des investissements de long terme, et un usage mesuré de la dette.
Le suivi : en finir avec le tableur
Gregory Blondeau a cédé sa société de logiciel à un groupe soutenu par Thoma Bravo, puis s'est mis à investir en private equity. Il a découvert la face cachée de la classe d'actifs : un rapport par fonds, chacun dans son format et sur son portail, des appels de fonds et des distributions à réconcilier, et un fichier Excel impossible à tenir. Les grands family offices ont des outils transversaux ; les plus petits restent souvent sur tableur.
Clariteer automatise la chaîne. La plateforme va chercher les documents sur les portails des gérants, ou les reçoit par import ou transfert d'e-mail. L'IA en extrait les données clés (valorisation, appels, ventilation des distributions entre capital, plus-values et revenus) et l'utilisateur valide. Il obtient une vue consolidée du portefeuille, le TVPI, une modélisation des appels à venir et un module fiscal à partager avec son comptable.
La plateforme, en accès limité, revendique des clients dans cinq pays et approche le milliard d'actifs suivis ; son lancement officiel est prévu le 12 novembre. L'abonnement démarre à 1 750 euros par an pour un portefeuille de 30 lignes au plus ; pour un CGP qui suit plusieurs clients, il faut compter quelques milliers d'euros par an, à réserver aux portefeuilles d'au moins 5 à 10 lignes.
Ce qu'il faut retenir
- Autour de 20 % d'actifs privés dans une allocation patrimoniale fait consensus chez les gérants, dont une part de secondaire pour diversifier et accélérer les distributions.
- Une décote en secondaire mesure l'urgence du vendeur, pas la qualité de l'actif. Elle doit rester un bonus de performance.
- Un fonds evergreen n'est pas liquide : sa capacité à gérer un afflux de sorties est la première question à lui poser.
- Sans levier bon marché, la performance vient de l'amélioration opérationnelle et de la consolidation, et le track record ne remplace pas la stabilité des équipes.
- Plus la poche de private equity grandit, plus son suivi devient un sujet : appels de fonds, distributions et fiscalité se pilotent mieux avec un outil dédié.
Les quatre interventions et la démonstration de Clariteer sont à revoir dans le replay du live, réservé aux membres.
Next Gen Patrimoine - 4ème édition
250+ professionnels · +35 experts sur scène · Paris