Les nouveaux visages de l'immobilier : SCPI, club deals hôteliers, ESG
Vincent Lamotte (Perial Asset Management), Steve Lepine (Monolithe), Aurélie Rebaudo-Zulberty (N'CO Conseil) et Aurore Albouy (Olifan Group) ont débattu des SCPI, des club deals hôteliers et de l'ESG. Leur diagnostic : le point bas est atteint, la valeur se crée désormais sur les actifs.
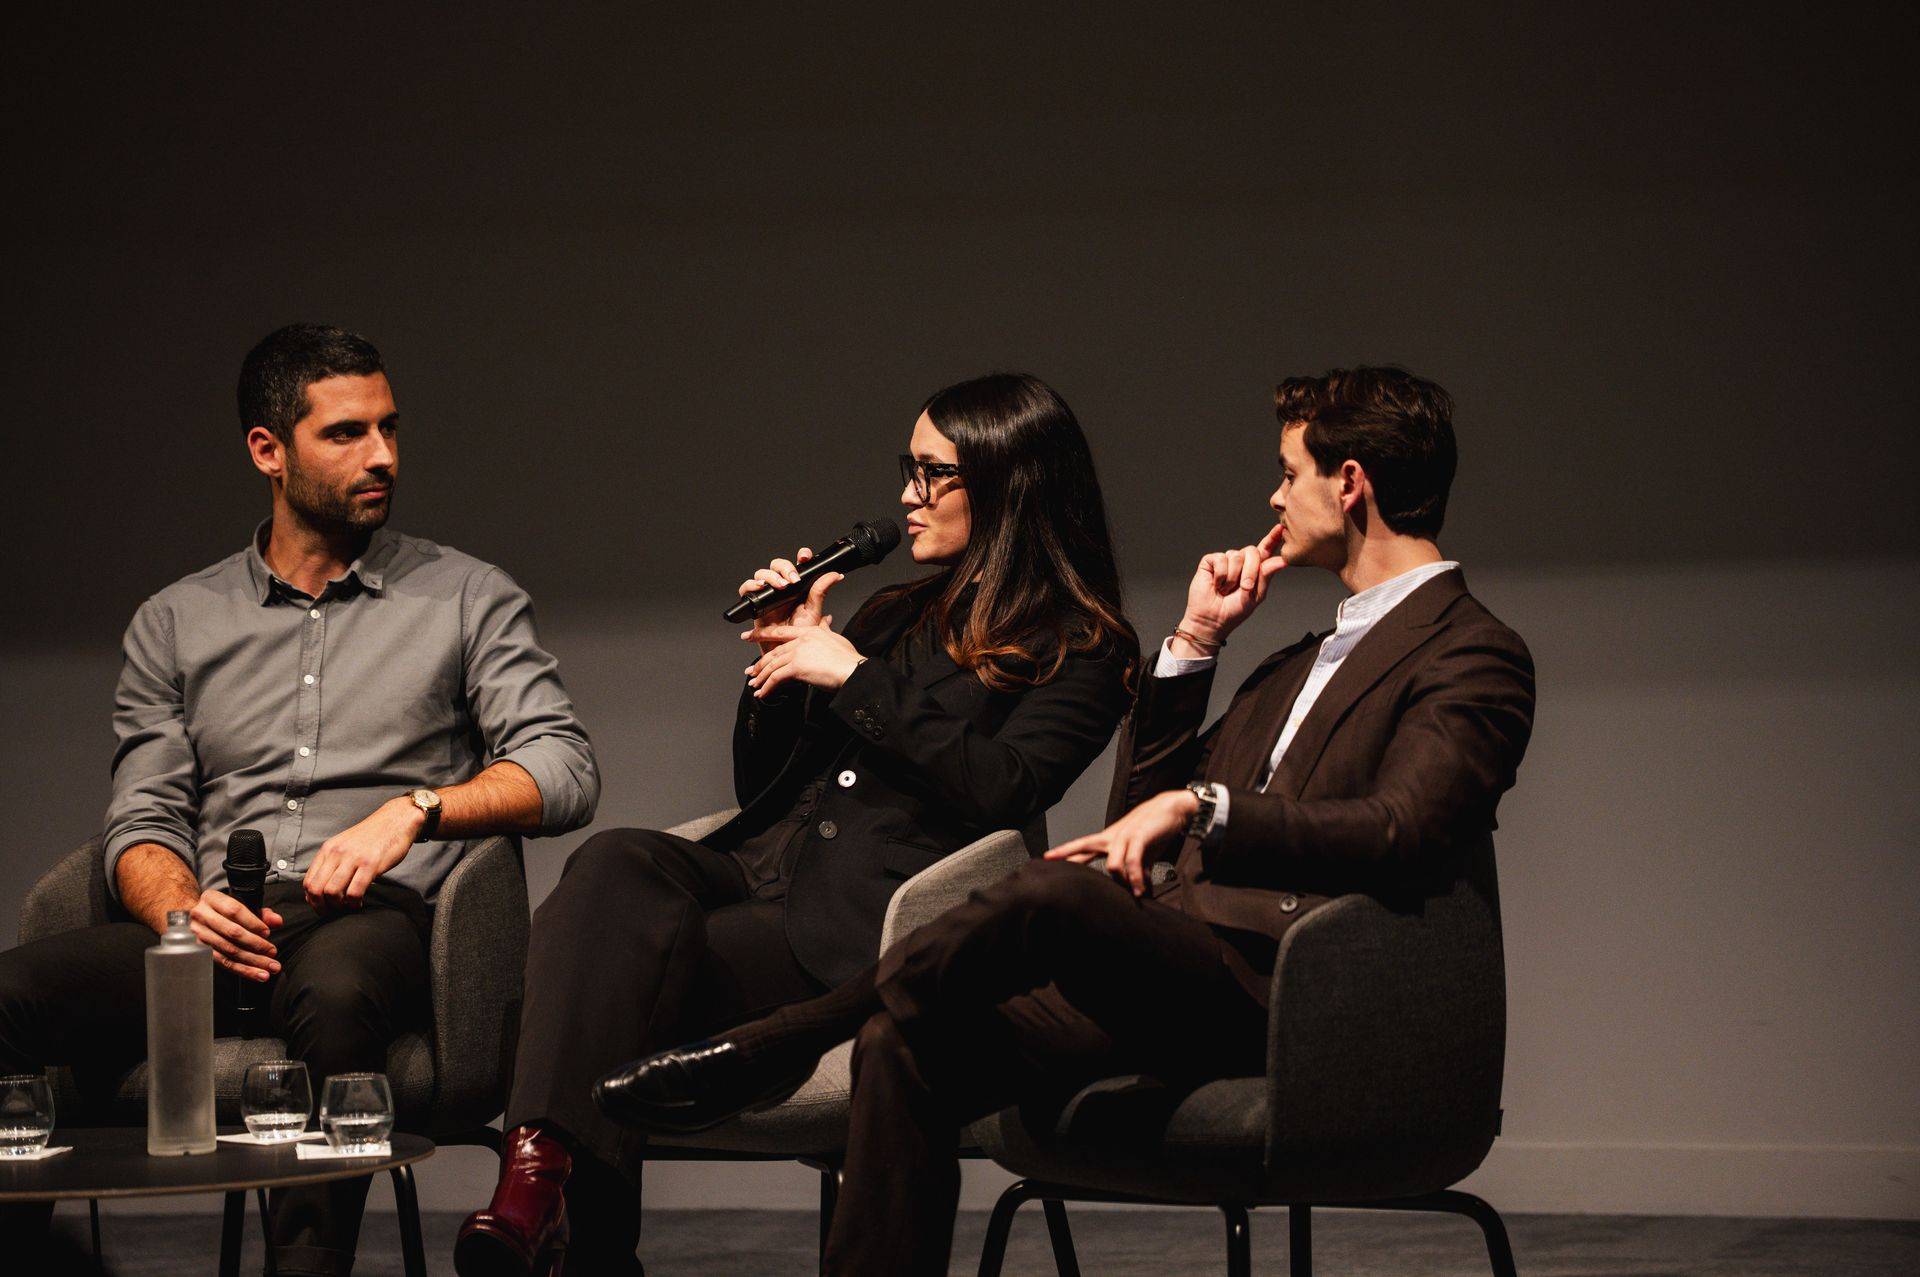
SCPI au point bas, club deals hôteliers, critères ESG devenus standard, crédit qui revient : le panel immobilier de Next Gen Patrimoine 3, le 16 avril 2026 à Paris, a passé en revue ce qui change dans l'investissement immobilier en 2026.
Quatre points de vue sur scène : Vincent Lamotte, directeur général délégué de Perial Asset Management, pour les SCPI et les fonds ; Steve Lepine, fondateur de Monolithe, pour les club deals hôteliers ; Aurélie Rebaudo-Zulberty, dirigeante de N'CO Conseil, cabinet de conseil en ESG immobilier ; Aurore Albouy, CGP chez Olifan Group.
Le diagnostic est partagé : les baisses de valeur sont passées, la performance viendra du travail sur les actifs. Le désaccord porte sur l'ESG.
SCPI : la fin des baisses de valeur, selon Perial
« Aujourd'hui, on a atteint la fin des baisses majeures des valeurs d'actifs immobiliers », affirme Vincent Lamotte. Son explication est mécanique : un taux de rendement immobilier additionne un taux sans risque et une prime de risque. La remontée du premier a fait baisser les valeurs, parfois de 20 ou 30 %, alors que les loyers tenaient, voire progressaient avec l'indexation.
Aurore Albouy va plus loin : « Je trouve que cette crise des SCPI est plutôt saine. » Après quinze ans de hausse, le produit passait pour parfait. Il a fallu réexpliquer qu'il reste de l'immobilier, avec des travaux à financer et des blocages possibles. Chez Olifan, la collecte immobilière est repartie, avec un rappel constant : il n'y a pas de rendement attractif sans risque.
Versements programmés, Europe : la SCPI change de visage
Vincent Lamotte décrit un produit qui se modernise pour rajeunir sa clientèle : des prix de part plus accessibles, des dividendes mensuels à mettre en face des échéances de crédit, des versements programmés.
Il explique l'engouement pour l'Europe par plusieurs raisons. Certains pays ont corrigé plus vite, comme le Royaume-Uni, ce qui ouvre des points d'entrée. La fiscalité peut y être plus légère qu'en France, par le jeu des conventions fiscales. Chaque pays a son point fort : hôtellerie en Espagne et en Italie, logistique aux Pays-Bas. Sur l'argument fiscal, il freine pourtant : « C'est un bon driver, mais il ne faut pas uniquement se baser là-dessus, parce que ça peut changer très vite. »
Aurore Albouy pointe un autre risque. Selon elle, la grande majorité des SCPI qui se lancent sont des diversifiées européennes : l'étiquette ne dit plus rien du contenu. Olifan suit donc les acquisitions de chaque véhicule et oriente chaque euro réinvesti pour éviter une surexposition à un pays. Elle juge risqué de choisir sur le seul rendement.
À retenir pour un CGP : derrière la mention SCPI diversifiée Europe, regarder les pays et les actifs réellement achetés, et ne pas présenter l'avantage fiscal comme acquis.
Club deal immobilier dans l'hôtellerie : comment ça marche
Un club deal immobilier réunit un nombre limité d'investisseurs autour d'un actif identifié. Steve Lepine a créé Monolithe il y a un peu plus d'un an pour acheter, gérer et valoriser des hôtels sur ce modèle, en murs et fonds : le véhicule détient l'immeuble et l'exploitation.
Sa thèse : l'immobilier bascule du financier vers l'opérationnel. Jusqu'en 2022-2023, bien acheter un bon emplacement suffisait, la compression des taux faisait le reste. « La création de valeur ne dépend plus juste d'une bonne localisation », résume-t-il. C'est l'usage de l'immeuble qui crée la valeur, ce qui rapproche l'immobilier du private equity.
Il distingue les opérations patrimoniales, où le gain vient de l'exploitation, de celles qui ajoutent des travaux, plus ambitieuses en objectif mais plus risquées. Les business plans courent sur cinq ans en moyenne : un hôtel se vend sur un multiple de son EBITDA, et il faut 24 à 36 mois de revenus stabilisés pour atteindre le multiple maximal.
Son premier critère est l'exploitant, choisi par appel d'offres pour chaque actif. Sa cible : le 3-4 étoiles urbain, entre un segment économique qui souffre et un luxe porté par les capitaux étrangers. Sur la méthode, voir le guide de sélection d'un club deal immobilier pour les CGP et la page consacrée au club deal immobilier.
À vérifier : qui exploite et comment il a été choisi, la part de travaux dans le plan, la durée de stabilisation prévue avant la revente, et le type d'acheteur visé à la sortie.
ESG et risque climatique : un standard, pas un argument de vente
Aurélie Rebaudo-Zulberty cite une étude de l'Observatoire de l'immobilier durable sur les SCPI de 2024 : 90 % étaient classées article 8 ou 9 du règlement européen SFDR, ce qui suppose au minimum la prise en compte de critères ESG. Plus de 20 % se fixent de vrais objectifs. « Aujourd'hui, un bien n'est plus liquide quand il n'a pas un minimum de prérequis sur le sujet », prévient-elle.
Steve Lepine confirme : sa sortie se fait à 80 % auprès d'institutionnels, qui écartent selon lui les actifs hors des exigences environnementales fixées pour 2030 et 2040.
Aurore Albouy apporte la contradiction. L'ESG se vend-il aux clients ? En toute franchise, non, répond-elle : ils veulent du vert sans rogner la rentabilité. Olifan en a fait un filtre : « C'est obligatoire pour faire partie de notre sélection, mais ce n'est pas un atout commercial que nos clients attendent. »
La consultante insiste sur le risque physique : vagues de chaleur sur la quasi-totalité des régions, retrait-gonflement des argiles, inondations qui arrêtent net un immeuble. La décote reste mal chiffrée. Les premières estimations pourraient, selon elle, sous-estimer l'enjeu.
Crédit : l'effet de levier revient, dans les deux sens
Le financement de parts de SCPI avait presque disparu avec la hausse des taux, hors banques privées. Il revient depuis l'an dernier, constate Vincent Lamotte, qui cite Arkéa et Sofiap. Les taux vont, selon lui, de 3,50 à 5 %, selon qu'il s'agit d'un prêt bancaire classique ou d'un crédit à la consommation. Sa mise en garde : l'effet de levier joue dans les deux sens, et un gros crédit sur une seule SCPI concentre le risque.
Aurore Albouy l'a observé : des clients se retrouvent bloqués avec un coût de crédit équivalent au taux de distribution de leurs SCPI. Elle recommande de proportionner l'endettement à l'âge et à la surface financière du client.
Ce qu'il faut retenir
- Selon Perial, les baisses majeures de valeur sont passées ; la performance viendra des actifs et des loyers, non plus de la baisse des taux.
- Les nouvelles SCPI sont presque toutes diversifiées et européennes : c'est le contenu qu'il faut suivre, pays par pays. L'avantage fiscal peut être remis en cause.
- En club deal hôtelier, la valeur se crée par l'exploitation, sur cinq ans en moyenne ; le premier critère est l'exploitant.
- L'ESG conditionne la liquidité à la revente, mais ne fait pas vendre auprès des clients privés, selon Olifan.
Vincent Lamotte est directeur général délégué de Perial Asset Management, en charge de la gestion des fonds, qu'ils s'adressent au grand public, aux professionnels ou à des club deals. Il a rejoint la société de gestion fin 2023, après avoir été directeur général finances d'Atland.

Steve Lepine est le fondateur et dirigeant de Monolithe, société créée en 2025 pour acheter, gérer et valoriser des hôtels pour le compte d'investisseurs réunis en club deals.
Aurélie Rebaudo-Zulberty dirige N'CO Conseil, cabinet de conseil qui accompagne les acteurs de l'immobilier (sociétés de gestion, investisseurs, foncières) dans l'intégration des enjeux environnementaux, sociaux et de gouvernance, de la stratégie à la mise en œuvre opérationnelle.
 LinkedIn
Aurore Albouy est associée d'Olifan Group, groupe de gestion de patrimoine créé en 2014 : environ 2 milliards d'euros d'actifs, un peu plus de 5 000 familles accompagnées, 150 collaborateurs et 14 bureaux, selon sa présentation.
Next Gen Patrimoine - 4ème édition
250+ professionnels · +35 experts sur scène · Paris