Conseiller la nouvelle génération d'entrepreneurs et de familles
Anice Chlagou (Letus Private Office), Olivier Rieu (Kimpa), Gustav Sondén (Colbr) et Nicolas Domnesques (e-Investing) ont confronté leurs pratiques à Next Gen Patrimoine 3. Honoraires, impact, contenu, reporting : leurs réponses divergent plus d'une fois.
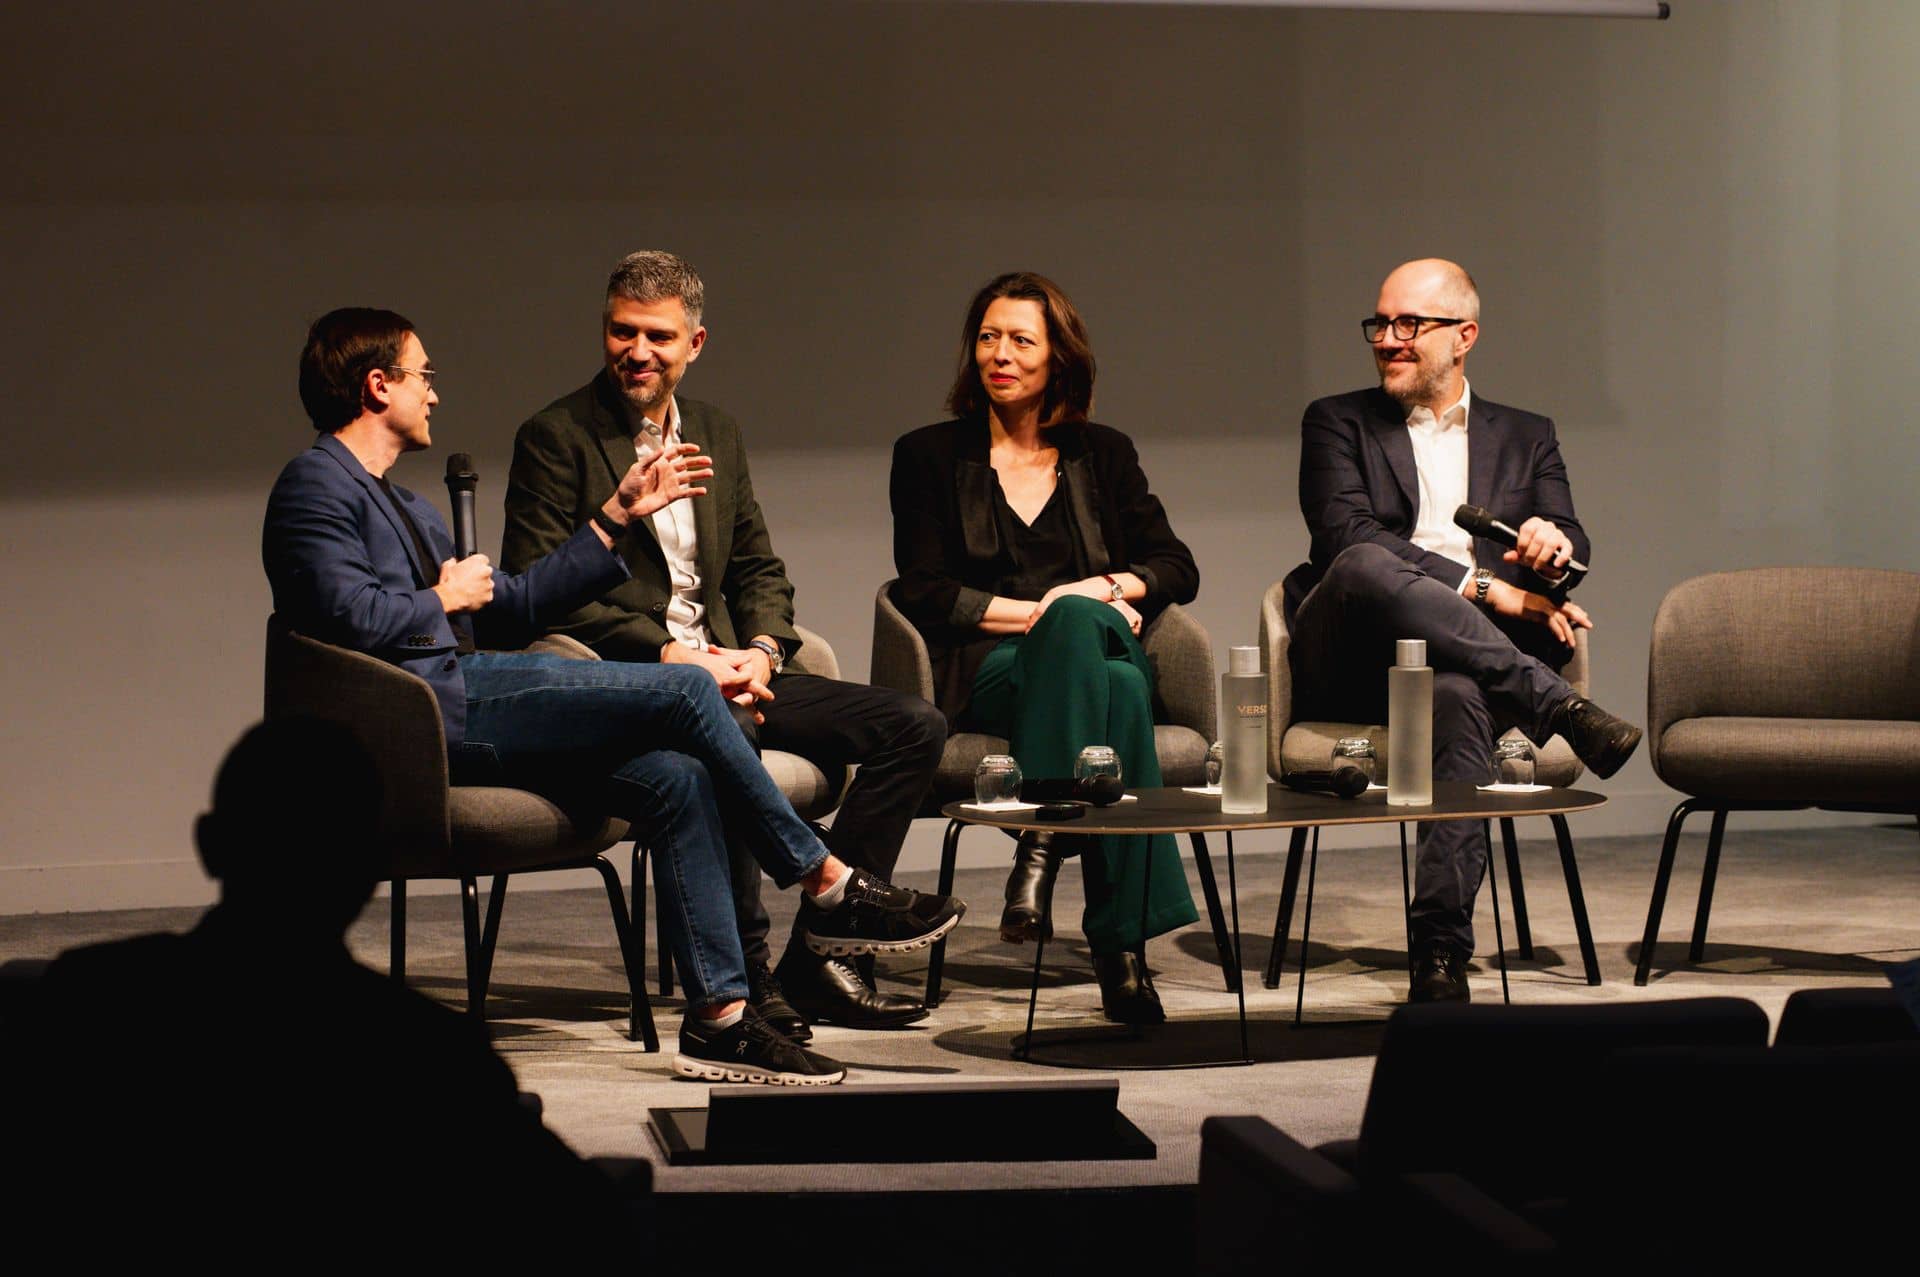
Les baby-boomers vont transmettre leur patrimoine : c'est le great wealth transfer, la grande transmission de patrimoine. À Next Gen Patrimoine 3, le 16 avril 2026 à Paris, un panel a réuni deux dirigeants de family office, le fondateur d'un cabinet adossé à une plateforme et un CGP venu des réseaux sociaux pour dire comment se conseille la nouvelle génération d'entrepreneurs et de familles.
Sur scène : Anice Chlagou, managing partner et cofondateur de Letus Private Office, lancé il y a dix ans ; Olivier Rieu, cofondateur de Kimpa, family office à impact créé il y a six ans ; Gustav Sondén, cofondateur de Colbr ; et Nicolas Domnesques, créateur de contenu devenu CGP avec e-Investing.
Des clients plus jeunes, plus fortunés, mieux informés
Letus accompagne 70 clients, surtout des entrepreneurs de première génération, dont un gros tiers vient de la tech : la gestion de patrimoine du chef d'entreprise est son quotidien. Anice Chlagou mesure l'écart avec les acteurs installés : « La moyenne d'âge des clients en banque privée, c'est 67 ans. Nous, notre moyenne d'âge, c'est 48. »
Pour donner l'échelle, il cite le seuil d'entrée du classement des 500 fortunes de Challenges : 24 millions d'euros en 1996, 280 millions aujourd'hui. Le dirigeant d'hier apprenait de ses erreurs et gardait le même conseil trente ans. La jeune génération a un comportement de meute : groupes Instagram, boucles WhatsApp où circule le bon dossier, envie d'entrer dans une levée de fonds parce qu'un proche y est déjà. Olivier Rieu ajoute que ces clients sont plus informés, parfois je-sais-tout, ChatGPT à l'appui, et qu'ils réclament de la transparence, à commencer par les tarifs.
Finance responsable : un levier pour parler transmission
L'animateur a soulevé le doute habituel : les jeunes disent vouloir investir responsable, puis choisissent le rendement. Olivier Rieu répond par des chiffres, cités sans source : 60 % en font un critère très important et 20 % allouent leur patrimoine avec ce critère en premier. « Si tu ne prends pas ça en considération, c'est juste que tu t'effaces une partie de tes clients. »
Pour les 30 familles que suit Kimpa, l'enjeu est moins l'investissement que la transmission et le dialogue familial. Le cabinet a ajouté le conseil en philanthropie à son offre il y a un an et demi. Exemple cité : une famille dont la jeune génération refusait de reprendre l'entreprise en l'état, faute d'un modèle de production durable. Travailler sa transformation durable a réuni parents et enfants autour de la table. Anice Chlagou observe lui aussi, chez certains entrepreneurs, la volonté de flécher son patrimoine vers des solutions qui ont du sens, quitte à abandonner des points de rendement.
À retenir pour un CGP : d'après ces retours, l'impact et la philanthropie servent d'abord à faire dialoguer deux générations. C'est une porte d'entrée vers la transmission avant d'être un argument produit.
Family office : un métier défini par son mode de rémunération
Qu'est-ce qui distingue un family office ? Anice Chlagou en donne trois marqueurs : des honoraires qui limitent le conflit d'intérêts, la pluridisciplinarité, l'indépendance. La France en compte environ 130 référencés par le magazine Décideurs ; la première vague a créé le métier autour de 2010, Letus appartient à la deuxième. Avec Olivier Rieu, il adhère à la charte d'un club de multi-family offices : payé aux honoraires, un family office ne garde pas les commissions, ou à défaut les restitue.
Olivier Rieu va plus loin : aucune rétrocession, plutôt que des rétrocessions déduites des factures. Quand il reprend des contrats, Kimpa demande aux assureurs, aux banques et aux sociétés de gestion de se mettre à zéro. Il pose des seuils : jusqu'à 5 millions d'euros de patrimoine, la rétrocession reste nécessaire ; entre 5 et 15 à 20 millions, le modèle pose problème ; au-delà de 20 millions, seuls les honoraires purs tiennent. Il n'en cache pas le prix : « C'est un modèle économique qui est dur. L'écosystème n'est pas designé pour ça. »
Gustav Sondén, dont la méthode de planification patrimoniale a déjà été détaillée ici, perçoit des rétrocessions comme CGP et déplace le débat vers l'affichage. Les prospectus de private equity annoncent des droits d'entrée de 0 à 5 %, fourchette trop large pour que le client s'y retrouve ; Colbr n'en prélève pas sur les fonds professionnels et l'écrit sur son site. Aux clients qui placent 1 à 3 millions d'euros, le cabinet facture des honoraires de conseil sur les actifs restés en banque. L'émission la plus suivie du média, a rappelé l'animateur, porte d'ailleurs sur le passage aux honoraires quand on est CGP (voir aussi les quatre modèles de facturation d'honoraires).
Contenu et réseaux sociaux : communiquer n'est plus facultatif
Nicolas Domnesques a commencé en 2020, étudiant en master de finance, à publier sur Instagram et TikTok quand presque personne n'y parlait de finances personnelles. Il réunit 300 000 abonnés sur Instagram, chiffre donné par l'animateur, et a monétisé cette audience par étapes : partenariats, formation pour les petits patrimoines, conseil pour les plus importants. Sa méthode : du contenu gratuit pour éduquer, dont des vidéos YouTube de 10 à 30 minutes, puis de la publicité pour convertir un public surtout âgé de 30 à 50 ans. « Quand ils arrivent à un rendez-vous, ils nous font déjà confiance, c'est quasiment déjà vendu. »
Un family office peut-il en faire autant ? Pour Olivier Rieu, c'est une obligation : 20 à 30 % des nouveaux clients de Kimpa arrivent en direct, après une recherche sur Google. Il ne cherche que cinq ou six clients par an ; son vrai concurrent est le faible taux de pénétration des family offices en France. Anice Chlagou est plus réservé : affaire de volonté de chacun.
Gustav Sondén tempère avec une étude récente, non nommée, qui place le conseil humain en tête (autour de 60 %), devant l'IA, puis les influenceurs : « Le premier critère de choix, quelle que soit la génération, dans le choix d'une solution pour son épargne, c'est l'humain. » Nicolas Domnesques réplique que le troisième critère rejoint le premier : un créateur qui incarne sa marque produit de la confiance.
IA et reporting : la demande monte, les données restent bloquées
Pour Anice Chlagou, s'en passer reviendrait à avoir refusé internet il y a trente ans : Letus emploie une personne à plein temps sur ses process d'IA. Mais il exclut de verser des documents clients chez un éditeur de modèles pour en tirer des rapports, au nom de la protection des données. Olivier Rieu est plus abrupt : ses clients se moquent de savoir s'il utilise l'IA, ils veulent un service de qualité. Il s'en sert en interne (reporting, qualité des données, conformité) et prévient ses équipes : « Dans un monde où tout s'accélère, il faut ralentir. »
L'attente la plus concrète porte sur le reporting : un accès consolidé aux comptes, quasi quotidien. Un casse-tête pour la plupart des family offices, reconnaît Olivier Rieu. Les connecteurs d'open banking issus de la DSP2 existent, mais la récupération des données reste difficile pour la clientèle la plus fortunée. Colbr a développé son propre agrégateur de comptes, gratuit : sur des patrimoines inférieurs à 20 millions d'euros, Gustav Sondén dit couvrir 90 à 95 % des cas, le reste (une assurance vie luxembourgeoise, par exemple) exigeant des API spécifiques.
Ce qu'il faut retenir
- La clientèle de demain est déjà là : 48 ans de moyenne d'âge chez Letus, contre 67 ans en banque privée selon Anice Chlagou.
- La finance responsable sert de levier de dialogue familial et de transmission chez Kimpa.
- Honoraires purs, commissions restituées ou rétrocessions affichées : les intervenants divergent sur le modèle, pas sur l'exigence de transparence des prix.
- Produire du contenu crée la confiance avant le premier rendez-vous ; le conseil humain reste le premier critère de choix selon l'étude citée par Gustav Sondén.
- Le reporting consolidé quasi quotidien est attendu ; l'accès aux données bancaires reste le point de blocage.
Olivier Rieu a cofondé Kimpa en 2020, avec Julien Lescs et Vincent Piche, présenté comme le premier family office à impact d'Europe, avec des bureaux en France et en Espagne. Certifié B Corp, Kimpa a été le premier family office français à adopter le statut de société à mission.
 LinkedIn
Thomas Creton est le fondateur d'Investir Simple, média et service de conseil qui aide les particuliers à investir par eux-mêmes, principalement en Bourse et en immobilier.
Claire Bourgeois a créé Alpha Conseils Co en 2024, cabinet de conseil patrimonial indépendant au sens de la directive MIF II, rémunéré exclusivement aux honoraires : aucune rétrocession d'assureur, de société de gestion ou de plateforme, et aucun fonds maison.
Bastien Baron a fondé Justae Gestion Privée, cabinet parisien devenu multi-family office, totalement indépendant et sans aucune solution maison. Son équipe de six personnes accompagne une quarantaine de familles : dirigeants d'entreprise, cadres dirigeants, artistes et sportifs de haut niveau.
Next Gen Patrimoine - 4ème édition
250+ professionnels · +35 experts sur scène · Paris