Ce qu'on ne dit jamais sur les produits structurés : marges, décrément, rappels
Aurélien de Fonscolombe (Goldman Sachs), Benjamin Cazenave (Tetra Capital), Yann Pelard (Groupe Value) et Germain Méar (Norman K.) ont détaillé à Next Gen Patrimoine 3 la fabrication, les marges et le décrément des produits structurés. Avec des désaccords sur ce que le client comprend et paie.
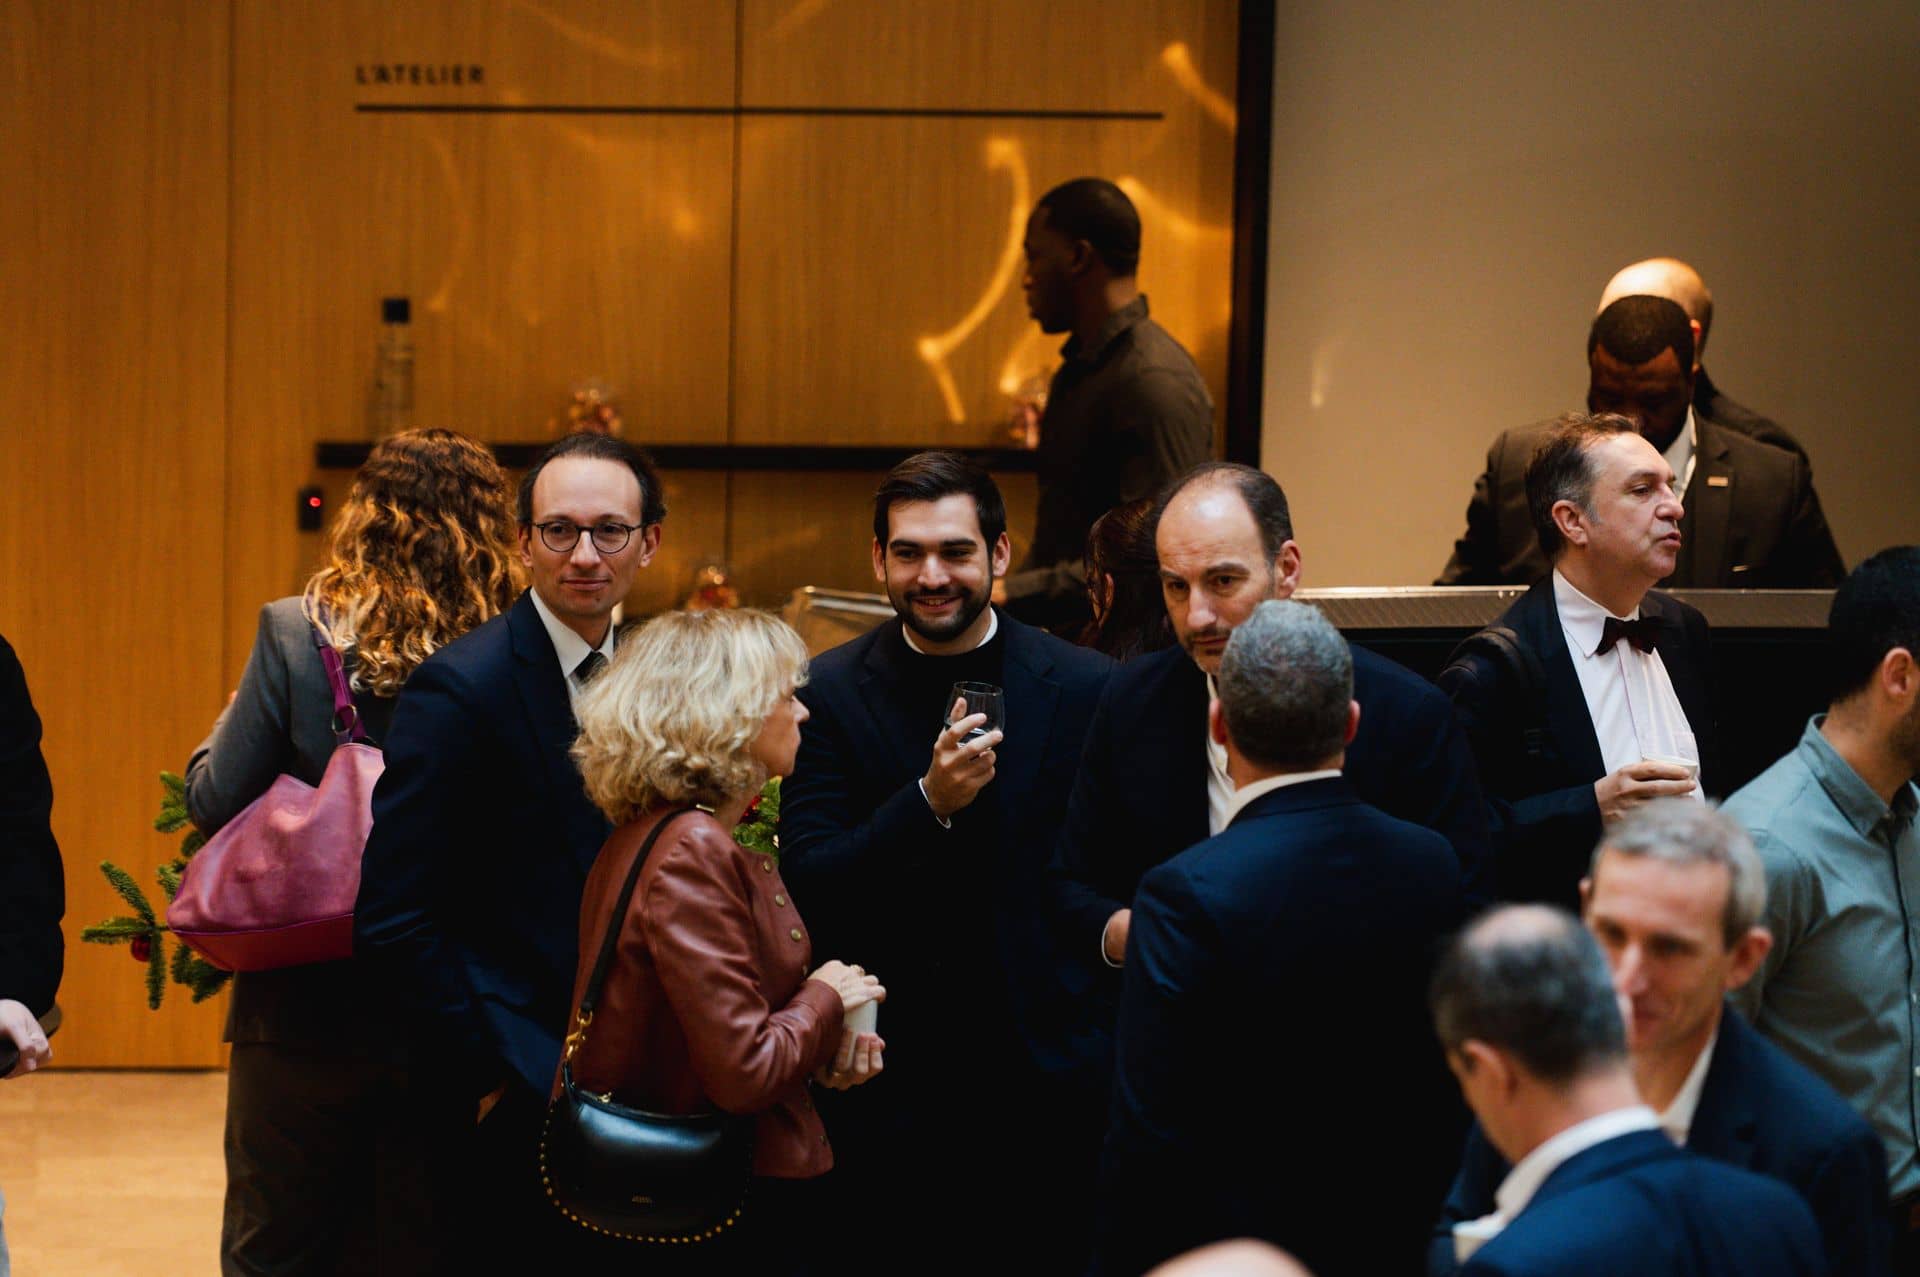
Un marché multiplié par quatre en cinq ans, selon l'animateur, et 70 milliards d'euros de collecte en France l'an dernier, selon le représentant de Goldman Sachs : les produits structurés ont changé d'échelle. Le 16 avril 2026, à Next Gen Patrimoine 3, un panel a réuni toute la chaîne de valeur pour mettre à plat la fabrication, les marges, le décrément et l'intérêt de chacun au rappel anticipé.
Quatre maillons sur scène : Aurélien de Fonscolombe, responsable de la distribution des produits structurés de Goldman Sachs en France et à Monaco (la banque émettrice) ; Benjamin Cazenave, ancien de Société Générale et cofondateur du courtier Tetra Capital ; Yann Pelard, cofondateur du Groupe Value, pour les groupes de CGP ; Germain Méar, passé de la vente chez Leonteq à l'achat au sein du groupe de gestion de fortune Norman K.
Le site propose déjà un guide des produits structurés à l'usage des CGP. Ce compte rendu retient ce que la chaîne de valeur dit d'elle-même, risques et désaccords compris.
Produits structurés : comment une banque les fabrique
Un produit structuré est d'abord une obligation émise par une banque, rappelle Aurélien de Fonscolombe : elle finance l'émetteur, qui réutilise la collecte pour ses autres activités. S'y ajoute une partie optionnelle, qui porte la formule : par exemple l'Euro Stoxx 50, une barrière de protection à -40 % et un coupon de 7 %.
Trois équipes interviennent : la vente, la structuration et le trading, qui couvre le risque pendant la vie du contrat, de 3 à 12 ans. À ses débuts chez Privalto (BNP Paribas), son équipe lançait une vingtaine de produits par an. Goldman Sachs en a émis 8 000 l'an dernier, dit-il, avec du sur-mesure dès 50 000 euros.
Côté acheteur, Germain Méar vise un produit par investisseur, en compte-titres, sur le modèle de la banque privée suisse : « Vous allez à l'abribus, vous avez des pubs pour un produit structuré. » Le marché dicte la forme : taux bas, le capital protégé à 100 % devient difficile ; volatilité forte, autocalls et Phoenix se construisent mieux.
Effet de mode ou classe d'actifs installée : trois lectures
Aurélien de Fonscolombe récuse le mot mode. Il relie la hausse des volumes au retour du capital garanti, qui a ramené les clients les plus averses au risque. Précision utile : cette garantie vaut à l'échéance et reste exposée au défaut de l'émetteur.
Yann Pelard nuance : « Il faut se le dire aussi : les marchés ont été favorables. » Selon lui, les assureurs ont suivi : le nombre de produits référencés double chaque année depuis cinq ou six ans. Et l'autocall facilite le suivi : le conseiller revoit son client tous les dix-huit mois en moyenne, coupon détaché.
Benjamin Cazenave se fait rabat-joie : quand la collecte s'emballe, il faut poser des bornes. Banques et courtiers doivent selon lui former davantage, pour que le CGP discute à armes égales.
Frais des produits structurés : marge du vendeur et budget du trader
Tous les frais figurent dans le KID (ou DICI), document que Benjamin Cazenave reconnaît difficile à lire. Il y distingue les coûts de distribution (CGP, plateforme d'assurance, courtier) et les coûts internes à la banque : la marge du vendeur, encadrée selon le sous-jacent et la maturité, et le coût du trading.
Sur ce dernier, il corrige : « Ce n'est pas vraiment un coût, c'est un budget risque. » Le trader estime qu'un produit de dix ans durera environ quatre ans et se réserve, dans son exemple, 4 % pour le couvrir chaque jour. Rappelé dès la première année, le produit entame peu ce budget et la banque gagne davantage. Si le sous-jacent devient très volatil, le budget peut être consommé en deux mois. Dans tous les cas, le client le supporte.
Vu de l'émetteur, l'appel d'offres met en concurrence dix à quinze banques actives en France. L'emporte en général celle qui a le plus besoin de se financer et qui accepte le coût du risque le plus bas, explique Aurélien de Fonscolombe. Faute de volumes, la plupart des CGP passent par un à trois courtiers, observe Yann Pelard. Pour situer les offres, le site tient un comparateur de produits structurés.
À vérifier : se faire expliquer le KID par son courtier ou sa banque. Vingt minutes suffisent, selon Benjamin Cazenave, qui y voit un préalable avant d'en parler à un client.
Décrément : défendable s'il paie de la protection
Selon Benjamin Cazenave, au moins 80 % de ce qui se traite repose sur un indice à décrément. Le porteur d'un structuré ne touche pas les dividendes : le trader les conserve pour financer coupon et barrières, mais ne sait pas les prévoir au-delà de deux ans. Société Générale, où il a travaillé neuf ans, a eu l'idée de les figer : l'indice se voit retirer un montant fixe, 50 points par an dans son exemple, et réintègre les dividendes réels. S'ils ne font que 20 points, l'indice à décrément fait moins bien que l'indice standard. Il porte donc, la plupart du temps, plus de risque.
Reste l'usage de la valeur dégagée. La loger entièrement dans la marge prise à l'émission (l'upfront) revient, selon Benjamin Cazenave, à faire prendre plus de risque au client pour gagner davantage. Tout placer dans le coupon ne vaut guère mieux : celui-ci a de fortes chances de rester sur la brochure. Le bon usage consiste à en consacrer 80 % à la protection : barrière abaissée, best strike, barrière de rappel dégressive. Exemple cité : à marge inchangée, un coupon de 8 % au lieu de 7 %, une protection à -50 % et un seuil de rappel abaissé de 3 % par an.
Aurélien de Fonscolombe défend lui aussi le décrément bien utilisé. L'épargnant français, dit-il, ne demande pas 20 ou 30 % à un structuré mais plutôt 6 à 9 %, ordre de grandeur visé et non garanti. Mieux vaut donc améliorer les barrières que gonfler un coupon qu'il compare à un miroir aux alouettes. Yann Pelard privilégie de même la probabilité de rappel et les constatations trimestrielles.
Rappel anticipé : un intérêt commun, avec des limites
« C'est la seule classe d'actifs au monde, et j'ose le dire, où tout le monde est aligné », affirme Aurélien de Fonscolombe. Banque et courtier sont payés une fois, à l'émission, sans commission récurrente. Un produit rappelé au bout d'un an est remplacé par un autre ; un produit qui dure douze ans et fait perdre de l'argent au client ne rapporte qu'une fois. Il situe le taux de réemploi après rappel autour de 80 à 90 %, ce que Yann Pelard confirme.
L'alignement a ses limites : la marge prise à l'émission peut être gonflée aux dépens du client, ce que Benjamin Cazenave dénonce à propos du décrément. L'animateur doute que le client final suive. Germain Méar le contredit : ses investisseurs veulent comprendre chaque scénario, y compris ceux où le produit ne fonctionne pas.
Sur l'allocation, Aurélien de Fonscolombe recommande de diversifier : capital garanti ou non, taux, actions, indices, plusieurs points d'entrée dans l'année. Un autre intervenant évoque une part de 20 à 25 % des portefeuilles, qu'il juge raisonnable.
À retenir pour un CGP : le rendement d'une brochure est meilleur si le produit sort la première année que la douzième, et rien n'assure le rappel.
Ce qu'il faut retenir
- Les frais du KID mêlent distribution, marge de vente et budget de couverture du trader, tous supportés par le client.
- Un indice à décrément porte en général plus de risque que l'indice standard : il ne se justifie que si la valeur dégagée finance la protection.
- Banque et courtier sont payés à l'émission : tous ont intérêt au rappel rapide, ce qui n'exclut pas les excès de marge.
- L'essor du marché doit aussi à des marchés favorables, rappelle Yann Pelard : diversifier produits, sous-jacents et dates d'entrée reste la règle commune.
Aurélien de Fonscolombe est responsable de la distribution des produits structurés de Goldman Sachs en France et à Monaco.
 LinkedIn
Yann Pelard est cofondateur du Groupe Value, lancé en avril 2026 avec Thomas Givry.
Benjamin Cazenave est le cofondateur, avec Yoan Massard, de Tetra Capital, société de courtage et centre d'expertise en produits structurés créée en 2024 et lancée commercialement début 2025, en architecture ouverte avec une douzaine d'émetteurs, au service des CGP et family offices.
Germain Méar est en charge des produits structurés chez Norman K., groupe de gestion de fortune pour dirigeants et grandes familles.
Next Gen Patrimoine - 4ème édition
250+ professionnels · +35 experts sur scène · Paris