Private equity et parcours d'entrepreneur : l'alliance Montefiore et EDG
Joséphine Loréal (Montefiore Investment) et Vincent Klingbeil (European Digital Group) ont raconté à Next Gen Patrimoine 3 leur association depuis 2019. Choix d'un fonds de private equity, build-up, DPI : les repères donnés aux CGP.
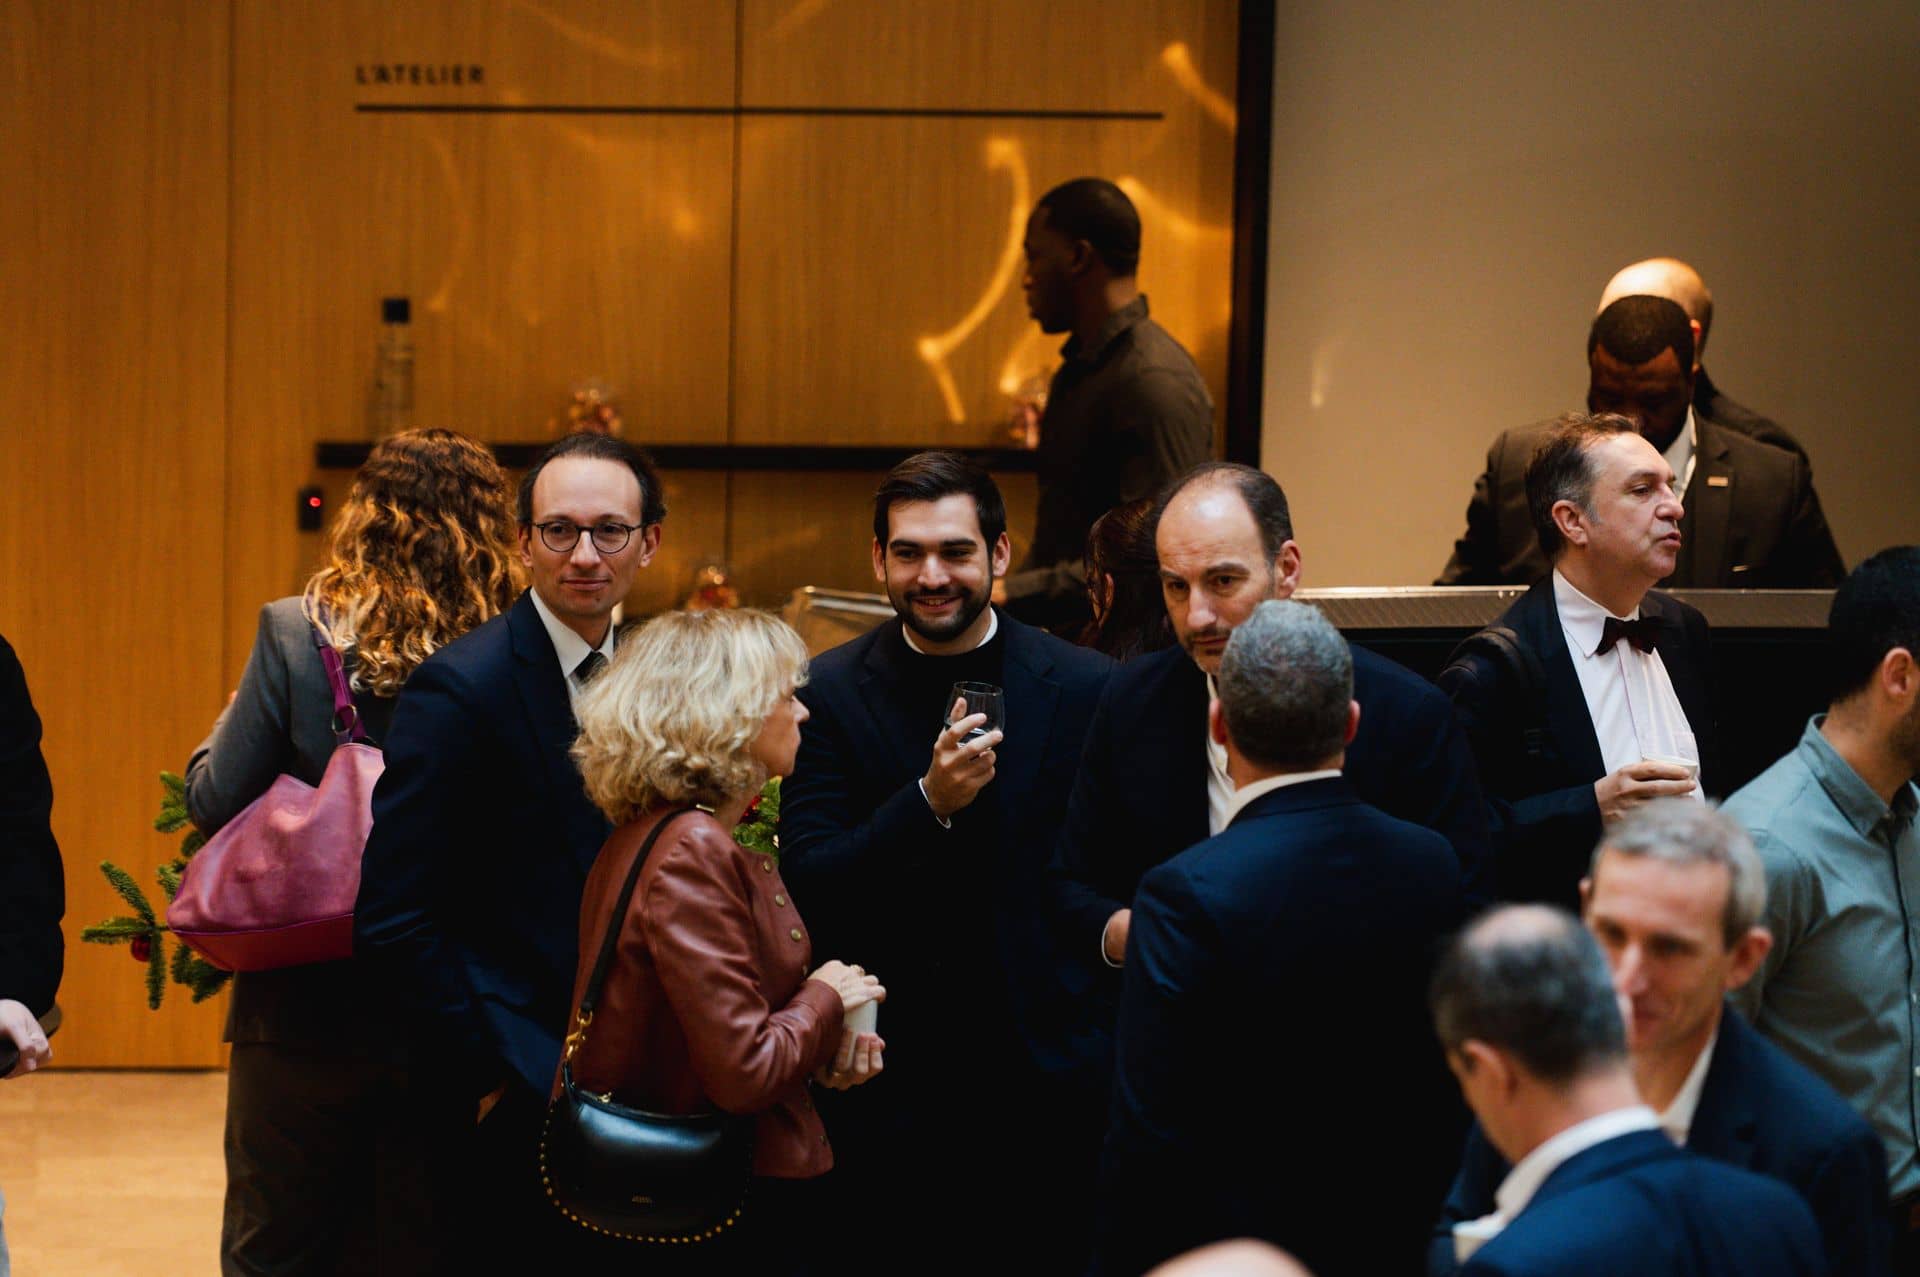
Que change l'arrivée d'un fonds de private equity au capital d'une entreprise, et que regarder avant d'y investir ? À Next Gen Patrimoine 3, le 16 avril 2026 à Paris, Joséphine Loréal, Head of Private Wealth de Montefiore Investment, et Vincent Klingbeil, cofondateur et dirigeant d'European Digital Group (EDG), ont répondu ensemble aux questions de Florian Freyssenet.
Le format est peu courant : un fonds et un dirigeant qu'il accompagne, sur la même scène. Montefiore est au capital d'EDG depuis sa création, en 2019. Les deux parties ont intérêt à dire du bien l'une de l'autre, et aucun désaccord n'est apparu. L'échange livre en revanche des critères précis, des deux côtés de la table.
Private equity : comment travaille un fonds comme Montefiore
Joséphine Loréal présente Montefiore Investment comme une société de gestion française indépendante, qui gère environ 5 milliards d'euros et a fêté ses vingt ans l'an dernier. Le métier n'a pas changé : entrer au capital de PME et d'ETI non cotées, souvent comme actionnaire majoritaire, pour accélérer leur croissance. « On va leur faire faire en cinq ans ce qu'ils vont faire en vingt ans », résume-t-elle. L'objectif affiché : prendre un leader français, italien ou espagnol et en faire un champion européen.
L'accompagnement dure cinq ans en moyenne. Par rapport au coté, elle met en avant une vision de moyen-long terme, une gouvernance active sans ingérence et un alignement d'intérêts, le fonds étant associé du dirigeant. S'y ajoute une boîte à outils d'experts : elle cite Alain Bénichou, ancien président d'IBM France et d'IBM Chine, senior advisor de la maison.
Avant d'investir, le fonds regarde trois choses : le positionnement de la société sur son marché, les dirigeants, avec lesquels il faut partager confiance et valeurs, et le projet, c'est-à-dire la feuille de route et son exécution, y compris en période de crise. « C'est un mariage avec une durée déterminée, mais c'est un mariage », dit-elle.
Pourquoi ouvrir son capital à un fonds plutôt que repartir seul
Ancien avocat reconverti dans le digital, Vincent Klingbeil a créé plusieurs start-up, puis une société de services cédée à Docaposte, filiale du groupe La Poste. Montefiore avait voulu racheter cette société. L'opération ne s'est pas faite, le contact est resté, et les deux se sont associés en 2019 pour créer EDG, groupe spécialisé dans la transformation IA, data, IT et marketing digital.
Premier argument : la vitesse. Avec 1 à 3 millions d'apport, explique-t-il, un très bon entrepreneur atteint 1 à 3 millions d'EBITDA en trois à cinq ans et ne peut s'endetter que sur sa croissance organique. Avec les fonds propres d'un fonds, le changement d'échelle est immédiat.
Second argument : tout ce qui n'est pas de l'argent. Le fonds l'a aidé à trouver et évaluer des cibles, à structurer le LBO (rachat financé en partie par de la dette), à bâtir la feuille de route et à s'internationaliser. Il compare l'équipe à cinquante consultants experts. Le regard extérieur protège, enfin : « Les fonds, c'est aussi parfois des airbags de sécurité pour nous éviter de faire une erreur. »
Le bilan qu'il donne : de 0 à 311 millions en cinq ans (il ne précise pas l'indicateur), plus de 2 500 personnes, dix pays. Il y a dix-huit mois, un nouveau LBO a fait entrer un second fonds, aux côtés de Montefiore qui a réinvesti.
Choisir son fonds : références, circuit de décision, entente
Pour ce dernier LBO, EDG avait le choix entre plusieurs fonds. Vincent Klingbeil détaille son tri.
- La prise de références. Comme pour un recrutement, il interroge les sociétés du portefeuille, y compris celles où la relation s'est mal passée, pour comprendre pourquoi. Il voulait des fonds réputés manager friendly.
- Le circuit de décision. Des fonds anglo-saxons ont étudié le dossier. Il a préféré deux fonds français dont les patrons maîtrisent leur comité : « Quand les patrons du fonds me disent tu peux racheter cette boîte, je sais que je peux racheter cette boîte. » Certaines années, EDG a acheté dix sociétés. Attendre trois mois une autorisation venue d'un autre pays, c'est manquer l'opportunité, surtout avec l'IA, qu'il décrit comme la plus grande rupture technologique de l'histoire.
- L'entente. Un fonds, ce sont des personnes que le dirigeant verra très souvent pendant des années. Le plaisir de travailler ensemble compte autant, à ses yeux, que la performance.
À retenir pour un CGP : ces trois filtres valent pour tout client dirigeant qui envisage d'ouvrir son capital à un fonds. Interroger les autres participations reste le test le plus simple.
Build-up : 70 % de croissance organique, une vingtaine d'acquisitions
L'animateur range EDG parmi les stratégies de build-up, la croissance par acquisitions successives. Son dirigeant nuance : 70 % de la croissance est organique, avec 27 % de croissance organique en moyenne depuis la création. S'y ajoutent une vingtaine d'acquisitions et dix sociétés créées de zéro avec un entrepreneur repéré, les speed boats. Le modèle : une société spécialisée par levier de la transformation digitale, toutes capables de travailler ensemble pour un même client.
Pour Joséphine Loréal, la clé d'une telle stratégie est moins l'achat que l'intégration : faire fonctionner comme une seule entreprise des équipes aux parcours différents. Florian Freyssenet fait le parallèle avec la concentration en cours dans la gestion de patrimoine, où les mêmes questions se posent aux cabinets qui se regroupent ou sont approchés.
Investir en private equity : les points à vérifier avant de choisir un fonds
Que dire aux CGP et family offices qui sélectionnent des fonds ? Vincent Klingbeil conseille de regarder les participations, de parler aux entrepreneurs, d'examiner le track record et la réputation. Joséphine Loréal, qui se reconnaît juge et partie, rappelle d'abord qu'il ne faut pas s'en tenir à un seul acteur, puis liste ses critères pour évaluer un fonds de private equity.
- Un historique long. Dix à quinze ans au minimum, pour juger le comportement des fonds successifs dans des cycles différents.
- La construction de la performance. Un millésime compte une quinzaine de participations. Le TRI et le multiple viennent-ils d'une opération exceptionnelle ou d'un tir groupé ? Seul le second est réplicable.
- La stabilité de l'équipe. Ceux qui ont investi hier doivent être ceux qui investiront demain. C'est l'argument qui l'a convaincue de rejoindre la maison.
- Le DPI. C'est la part du capital effectivement rendue aux investisseurs. « À la fin, le seul juge de paix, c'est à combien on a vendu la boîte », alors que certains fonds mettent aujourd'hui plus de temps à céder.
L'animateur ajoute un signal : les entrepreneurs accompagnés investissent-ils eux-mêmes dans le fonds ? Vincent Klingbeil confirme l'avoir fait chez Montefiore. À l'inverse, un dirigeant qui refuse de monter sur scène avec son actionnaire est, selon Florian Freyssenet, plutôt mauvais signe. Ces vérifications complètent les grilles de notation des fonds de private equity.
À vérifier : historique sur plusieurs cycles, dispersion des résultats au sein d'un millésime, stabilité de l'équipe, DPI. Le non-coté reste un placement illiquide, avec un risque de perte en capital.
Ce qu'il faut retenir
- Montefiore Investment (environ 5 milliards d'euros gérés) accompagne des PME et ETI non cotées pendant cinq ans en moyenne, souvent en majoritaire.
- EDG, créé avec le fonds en 2019, est passé de 0 à 311 millions en cinq ans, avec 70 % de croissance organique et une vingtaine d'acquisitions, selon son dirigeant.
- Pour choisir un actionnaire, Vincent Klingbeil regarde les références auprès des participations, la rapidité de décision et l'entente humaine.
- Pour sélectionner un fonds, Joséphine Loréal retient un historique de 10 à 15 ans, une performance répartie sur de nombreux dossiers, une équipe stable et le DPI.
- Un entrepreneur qui investit dans le fonds qui l'accompagne est un signal de confiance, relève Florian Freyssenet.
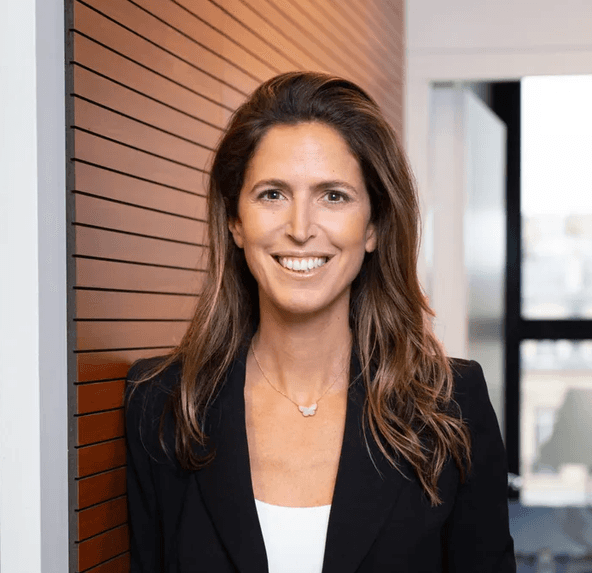
Joséphine Loréal est Head of Private Wealth de Montefiore Investment, qu'elle a rejoint en 2025 pour ouvrir les fonds de la maison aux investisseurs privés. Elle était auparavant Managing Director chez Astorg, en charge de la distribution auprès des tiers, après avoir travaillé aux relations investisseurs d'Apax Partners.

Vincent Klingbeil est cofondateur et dirigeant d'European Digital Group (EDG), groupe spécialisé dans la transformation IA, data, IT et marketing digital des entreprises.
 LinkedIn
Next Gen Patrimoine - 4ème édition
250+ professionnels · +35 experts sur scène · Paris