2026, année du club deal immobilier : l'état du marché vu par Braxton AM
Victor Plé, directeur général adjoint de Braxton Asset Management, a expliqué à Next Gen Patrimoine 3 pourquoi un marché immobilier grippé relance le club deal. Volumes, taux, vendeurs contraints, mécanique de création de valeur et structuration fiscale : le détail de sa démonstration.
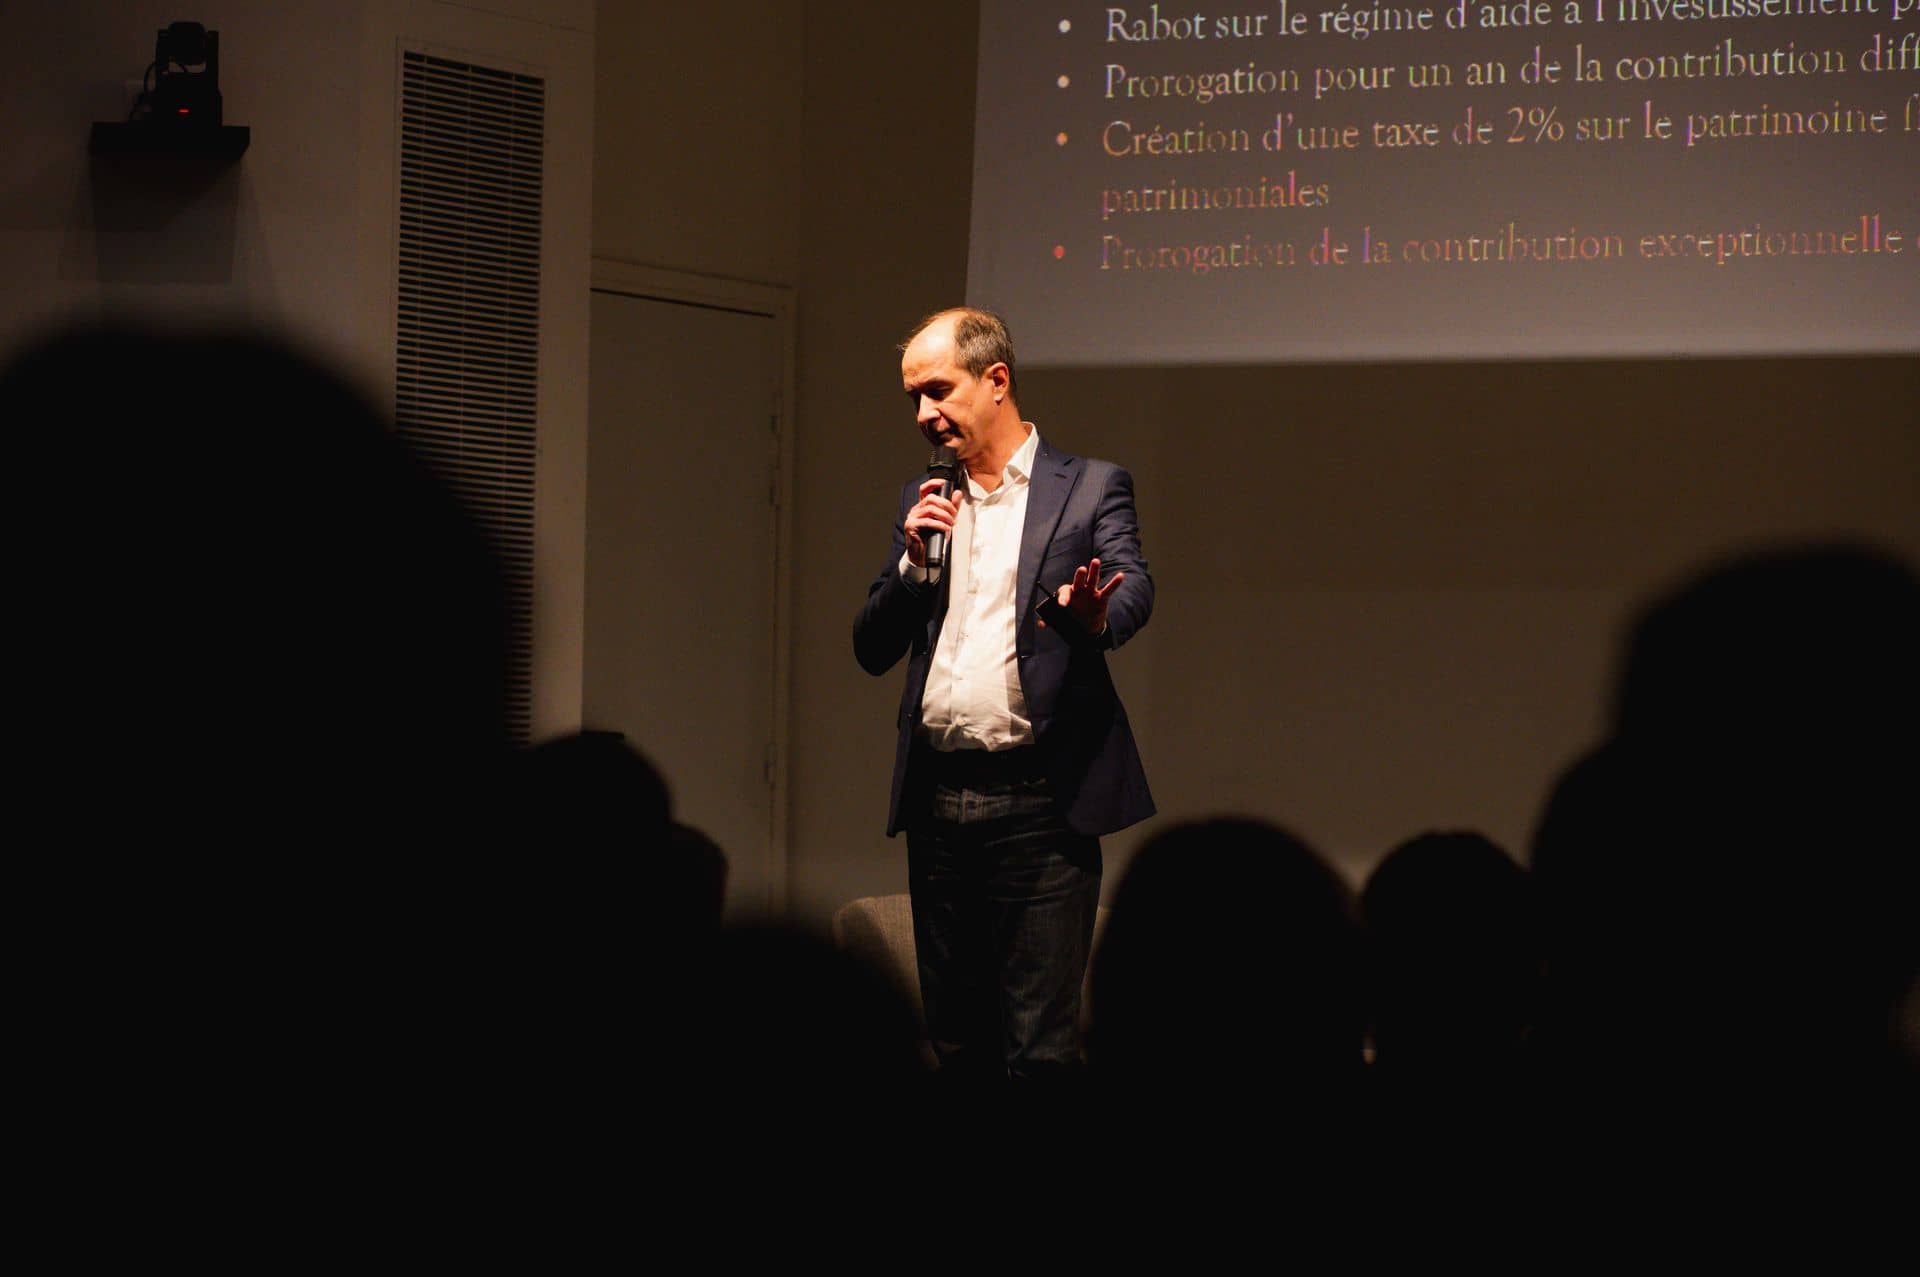
Le club deal immobilier revient au premier plan parce que le marché est bloqué : c'est la thèse défendue le 16 avril 2026 à Next Gen Patrimoine 3 par Victor Plé, directeur général adjoint de Braxton Asset Management, société de gestion spécialisée dans le value add et partenaire de l'événement.
Selon lui, l'état actuel du marché ouvre une période favorable aux club deals immobiliers. Le propos vient d'un acteur qui en vit. Il repose toutefois sur un diagnostic de marché.
Les critères pour trier les offres sont traités dans le guide de sélection d'un club deal immobilier pour les CGP.
Un marché grippé : 57 % de transactions en moins
Victor Plé a ouvert sur les volumes d'investissement en immobilier professionnel des dix dernières années. Le niveau actuel reflète selon lui un marché complètement grippé : moins 57 % par rapport à la moyenne décennale.
La remontée des taux a forcé une réévaluation brutale de toutes les classes d'actifs. Son exemple : un bureau très bien placé à Paris s'achetait il y a cinq ans à un taux de 2,60 – 2,70 % ; il s'achète aujourd'hui à 4 %. À loyer constant, la valeur baisse nettement. Les baisses vont, d'après lui, de 10 à 70 % selon les actifs.
Pourquoi maintenant : des vendeurs contraints, des acheteurs patients
Le marché est polarisé. D'un côté, des vendeurs qui portent des immeubles en stock et tiennent plus ou moins bien selon la solidité de leur bilan. De l'autre, des sociétés de gestion qui représentent, selon Victor Plé, de l'argent patient et opportuniste, capable de faire des offres à des prix bas. « Il ne transacte pas parce que les vendeurs n'osent pas encore acter les baisses de prix », a-t-il résumé.
Ce qui change, d'après lui : les premiers vendeurs contraints apparaissent, notamment parmi les détenteurs endettés qui devront refinancer leurs immeubles. C'est ce qui fonde son idée d'un cycle de club deals qui redémarre.
Club deal immobilier : définition et fonctionnement
Un club deal immobilier réunit un nombre limité d'investisseurs autour d'une opération ou d'un portefeuille identifié, sur une durée courte, avec un objectif de création de valeur plutôt que de rendement locatif. Victor Plé en a décrit deux formes : des opérations structurées une par une, et des véhicules clés en main où la société de gestion prend toutes les décisions dans le cadre d'une politique d'investissement fixée à l'avance.
Le moteur est un écart de taux. Dans la logistique et les locaux d'activité en Île-de-France, Braxton dit acheter des portefeuilles à des rendements élevés : petits entrepôts et bâtiments obsolètes, avec des travaux et des points juridiques à régulariser. Une fois les actifs remis à niveau et reloués, le portefeuille peut être revendu à des institutionnels, qui acceptent un rendement plus faible pour des actifs sans défaut. La compression de taux fait la plus-value. En résidentiel parisien, le schéma diffère : achat en bloc avec décote, travaux, revente à la découpe.
À retenir pour un CGP : premier critère cité par Victor Plé avant d'investir en club deal, le co-investissement du gérant. « N'investissez qu'avec des investisseurs qui sont à vos côtés avec leur argent dans les opérations. » Braxton dit investir dans 100 % de ses opérations, à hauteur de 10 à 50 % du capital. Voir aussi le dossier club deal immobilier.
Paris et logistique : les opérations citées en exemple
Braxton AM (voir sa fiche partenaire) existe depuis dix ans, appartient à 100 % à ses fondateurs et salariés et ne s'adresse aux CGP que depuis deux à trois ans.
Premier exemple : trois immeubles parisiens achetés en bloc avec une décote par rapport au marché, selon l'intervenant, pour être rénovés puis revendus à la découpe. Les prix de sortie restent des cibles, avec des risques sur des permis de construire ou des évictions. Victor Plé le reconnaît : viser une rentabilité élevée suppose de prendre des risques.
Second exemple : la logistique, avec plusieurs millésimes depuis 2016. Il a lui-même mis en garde contre toute extrapolation des premiers résultats : « On est en 2026, on n'est plus en 2016. » Le levier de l'époque n'existe plus et les performances passées ne préjugent pas des performances futures.
Structuration et fiscalité : des arguments à manier avec prudence
Victor Plé a aussi présenté la structuration de ses véhicules côté investisseur : sociétés par actions, véhicules nourriciers (feeders), régime fiscal des dividendes selon la part détenue, activité de marchand de biens. Ces mécanismes dépendent du montant investi, du statut de l'investisseur et de la loi de finances en vigueur.
Il relativise d'ailleurs l'argument fiscal, notamment le remploi du produit d'une cession après un apport-cession : « Le remploi, c'est du bonus. Qu'on en ait 0, 10 ou 15 %, ce n'est pas le business model de notre société. »
À vérifier : remploi, régime mère-fille et IFI dépendent de la situation de chaque client et de la date de cession. Ces points se valident avec son conseil fiscal, pas sur une présentation.
Club deal régulé ou non : le choix du dépôt à l'AMF
Victor Plé n'a pas voulu ouvrir le débat entre club deals régulés et non régulés, tout en donnant la position de sa maison : Braxton dépose tous ses dossiers à l'AMF. L'argument s'adresse aux distributeurs : un cadre qui leur permet de donner un conseil, de percevoir des rétrocessions et de suivre leurs clients dans la durée. La question n'a rien de théorique, comme le montre la sanction de l'AMF à l'encontre de CGP sur des club deals immobiliers.
Ce qu'il faut retenir
- Marché : des volumes en immobilier professionnel inférieurs de 57 % à la moyenne décennale, des valeurs en baisse de 10 à 70 % (chiffres cités par Victor Plé).
- Déclencheur : premiers vendeurs contraints, refinancements à venir.
- Mécanique : acheter décoté, retravailler l'actif, revendre à un taux plus bas ou à la découpe, avec de vrais risques d'exécution.
- Alignement : vérifier que le gérant investit son propre capital dans chaque opération.
- Cadre : structure fiscale et statut réglementaire du véhicule se contrôlent dossier par dossier.
Victor Plé est directeur général adjoint de Braxton Asset Management, en charge des partenariats et des relations investisseurs, depuis janvier 2025.
Next Gen Patrimoine - 4ème édition
250+ professionnels · +35 experts sur scène · Paris