D'entrepreneur à family officer : le témoignage de William Boiché
Fondateur de Clementine et de Comptalib, William Boiché a raconté à Next Gen Patrimoine 3 comment il est devenu family officer après la vente de son groupe. Il pointe deux freins chez les banques privées et les CGP : la compliance et des offres inadaptées aux entrepreneurs.
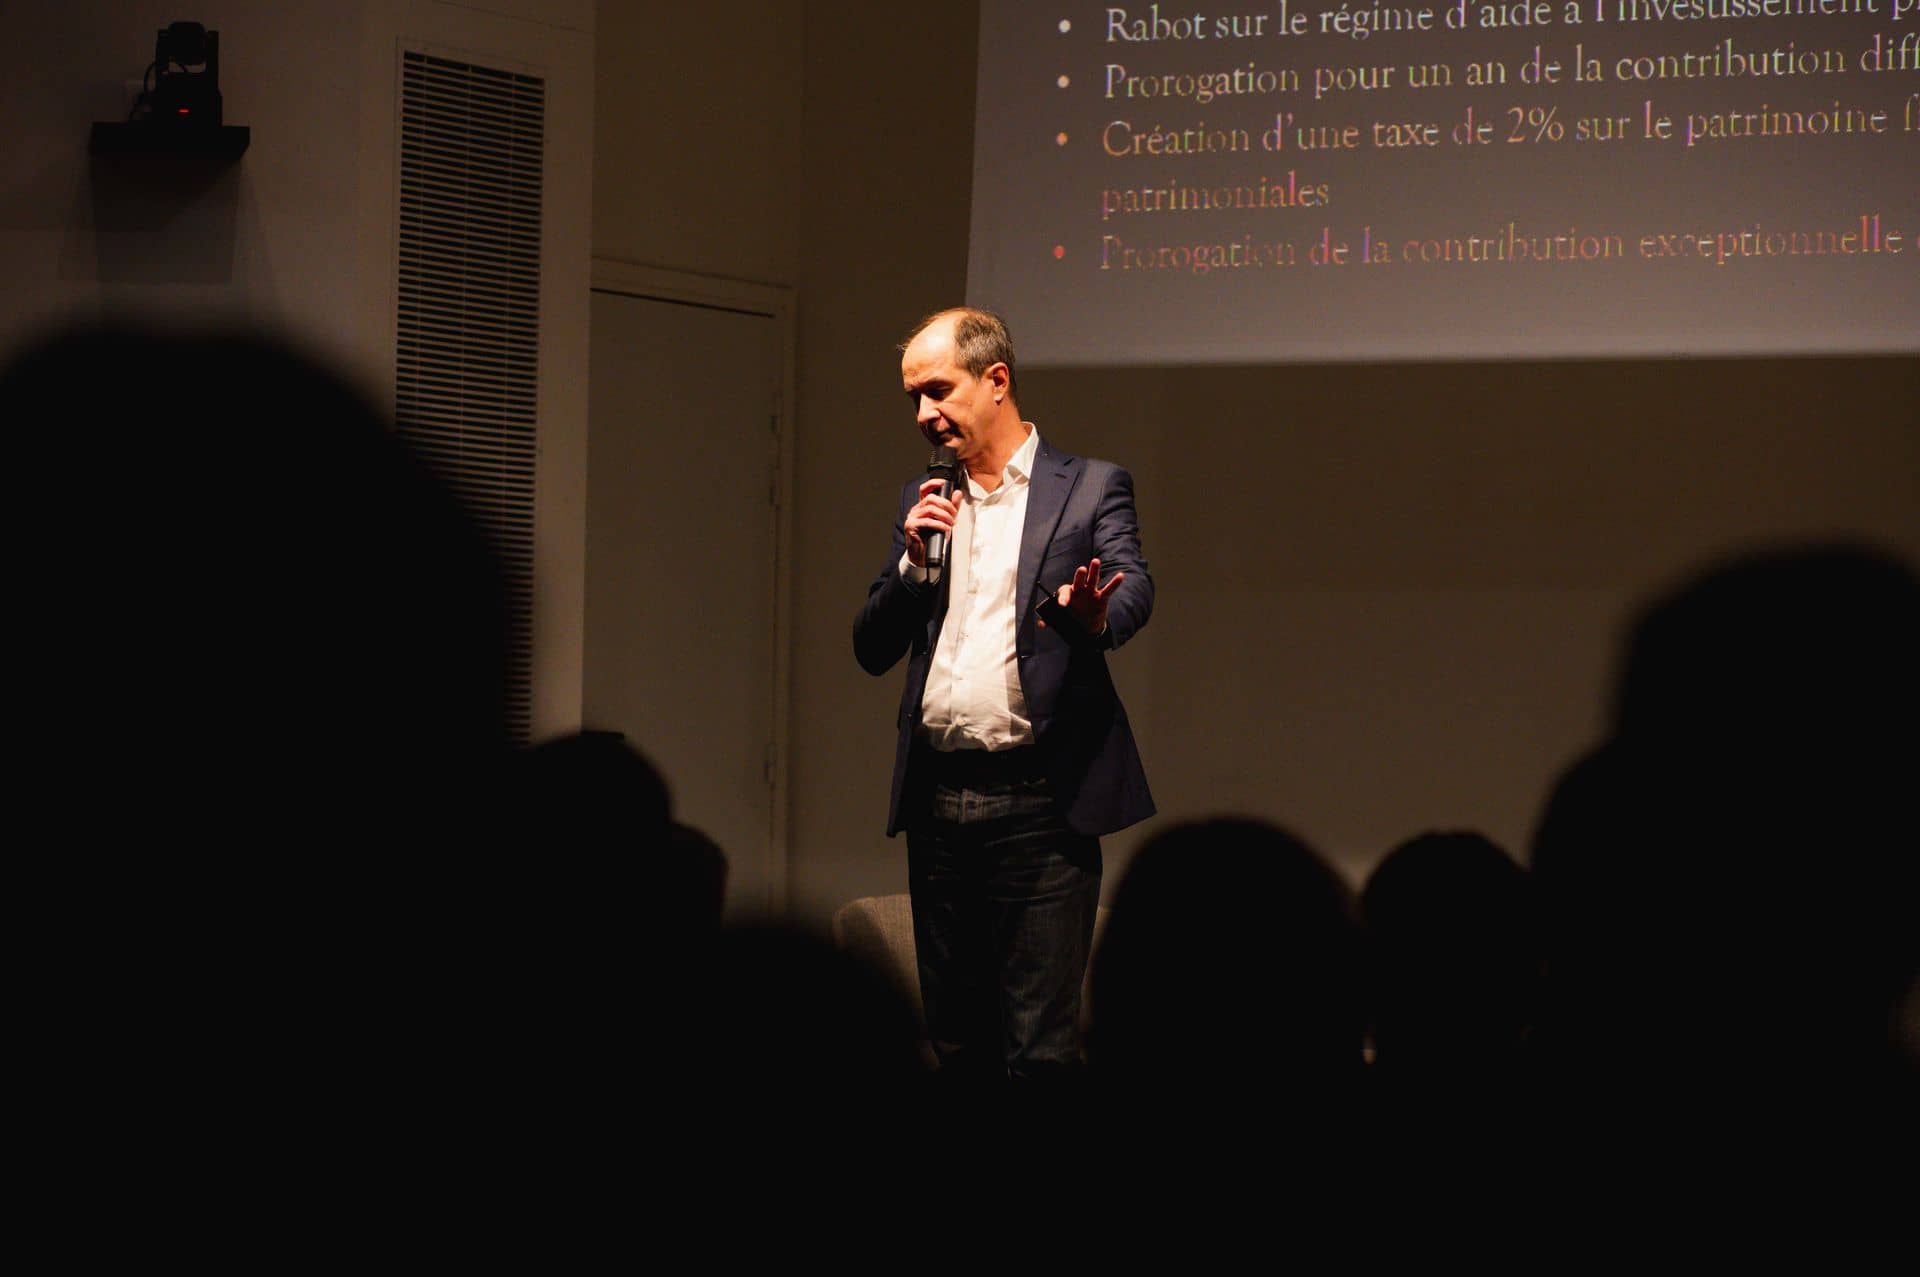
Que fait un entrepreneur de 35 ans le lendemain de la vente de son groupe ? Invité de Next Gen Patrimoine 3 le 16 avril 2026 à Paris, William Boiché, fondateur de Clementine et de Comptalib, a raconté comment il est passé du rôle de chef d'entreprise à celui de family officer, à la tête de son propre family office, Racines Investissements.
Son témoignage vaut surtout pour ce qu'il dit du client. Devant une salle de CGP, de family offices et de banquiers privés, il a décrit sans détour ce qui lui a manqué chez ses interlocuteurs patrimoniaux : une compliance moins bloquante et des offres pensées pour un profil d'entrepreneur.
Dix ans sans lever de fonds, puis un chèque
Le parcours commence tôt : William Boiché raconte avoir créé et vendu une première entreprise à 21 ans. En 2012, il lance Clementine, cabinet d'expertise comptable en ligne, rentable dès le départ selon lui, avec 1 million d'euros de chiffre d'affaires au bout de dix-huit mois. Suit Comptalib, éditeur de logiciels de comptabilité, créé avec son meilleur ami d'enfance.
Le groupe réalise, d'après son fondateur, un tiers de son activité dans l'expertise comptable à distance et deux tiers dans l'édition de logiciels. Son moteur de scoring et de rapprochement bancaire est vendu en marque blanche à des fintechs, à des legaltechs et à des banques. Chiffres donnés sur scène : 200 partenaires, 70 000 clients, 300 salariés, le tout sans fonds d'investissement au capital. « Le hasard a une petite part dans le succès, mais il y a une très grosse part de travail », résume-t-il.
La vente n'était pas prévue : elle est née d'une première marque d'intérêt, suivie d'un processus mené avec des banques d'affaires, qui a fait venir plusieurs offres de fonds et d'industriels. Il vend à 35 ans, pour un montant confidentiel.
De chef d'entreprise à investisseur : un autre métier
Interrogé par l'animateur sur la gestion de son patrimoine avant la cession, il répond sans fard : « Jamais, avant de vendre mon entreprise, je n'ai pensé à placer mon argent intelligemment. » Ses réflexes d'alors : l'immobilier et les comptes à terme.
Le changement de posture est le cœur de son propos. « C'est un nouveau métier qui est arrivé entre mes deux oreilles », dit-il. Un dirigeant entraîné à créer des équipes, à construire un produit et à le vendre ne devient pas investisseur du jour au lendemain. William Boiché parle d'un apprentissage toujours en cours.
À retenir pour un CGP : le dirigeant qui vient de céder n'est pas un investisseur averti. Avant la vente, celui-ci ne connaissait que l'immobilier et les comptes à terme. Le premier échange s'adresse à quelqu'un qui découvre un métier.
Family officer : comment il a organisé son family office
Un family officer organise et pilote le patrimoine d'une famille. La structure est dite single family office lorsqu'elle se consacre à une seule famille, multi family office lorsqu'elle en sert plusieurs. Racines Investissements, tel que William Boiché le décrit, investit son propre patrimoine. Il en a confié la direction opérationnelle à une équipe dédiée. Trois poches, selon son fondateur :
- Le private equity : une poche destinée à des opérations de rachat, avec des verticales finance, tech et santé.
- Le capital-risque : un fonds de VC, dans le prolongement de son activité de business angel, désormais confié à une personne dédiée.
- Un startup studio, Racines Studio, qui crée des sociétés de zéro et dont il est lui-même l'entrepreneur.
Compliance et offres inadaptées : ce qui lui a manqué
L'animateur lui demande quel conseil il donnerait aux professionnels présents. Premier grief : la compliance, qu'il décrit comme une énorme barrière. Le produit de la vente provenait en partie de l'étranger. Justifier l'origine des fonds a pris, selon lui, plusieurs mois. Conséquence : changer d'établissement ou diversifier ses interlocuteurs devient à ses yeux presque impossible.
Second grief : les offres. Celles qui lui ont été présentées étaient, pour certaines, trop risquées, et plus largement inadaptées à un entrepreneur habitué à choisir lui-même son risque et sa liquidité. Dans son entreprise, il mesurait le risque de chaque investissement et décidait seul de vendre ou non des parts. Il n'a pas retrouvé cette maîtrise chez ses conseils : « J'ai rencontré de super bons CGP et des banques privées de haut niveau. Aucun n'a compris ma demande. » Beaucoup d'entrepreneurs de son entourage font, selon lui, le même constat.
À appliquer : anticiper avec le dirigeant la justification de l'origine des fonds, surtout quand l'acquéreur est étranger, et l'interroger sur la maîtrise qu'il veut garder du risque et de la liquidité avant de présenter une allocation. Partir de la demande plutôt que du produit est aussi le fil de la méthode de planification patrimoniale de Gustav Sondén (Colbr).
Ce qu'il faut retenir
- William Boiché a bâti en dix ans, sans lever de fonds, un groupe de 300 personnes (Clementine, Comptalib), vendu à 35 ans pour un montant confidentiel.
- Avant la cession, il ne s'était jamais intéressé à ses placements au-delà de l'immobilier et des comptes à terme.
- Son family office, Racines Investissements, réunit une poche de private equity, un fonds de VC et un startup studio.
- Premier frein cité face aux banques privées et aux CGP : la compliance, avec plusieurs mois passés à justifier l'origine de fonds venus de l'étranger.
- Second frein : des offres qui ne laissent pas à l'entrepreneur la main sur son risque et sa liquidité.
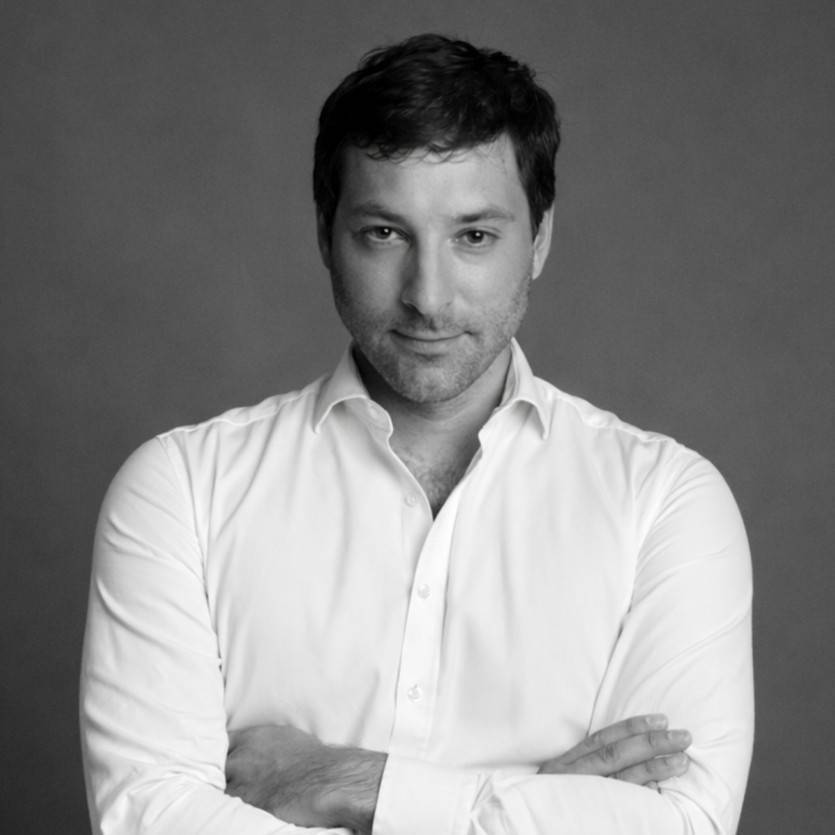
William Boiché est le fondateur de Racines Investissements, le family office qu'il a créé après la vente de son groupe. Entrepreneur depuis ses 21 ans, il a lancé en 2012 Clementine, cabinet d'expertise comptable en ligne, puis l'éditeur de logiciels Comptalib.
Next Gen Patrimoine - 4ème édition
250+ professionnels · +35 experts sur scène · Paris