Point sur le marché des cryptos et ses acteurs phares : les ETP selon Bitwise
Ronald Richter, Regional Director Europe de Bitwise, a fait le point à Next Gen Patrimoine 3 sur le marché crypto et les ETP désormais accessibles aux particuliers français. Accès limité au compte-titres, mécanique des produits, prudence sur le bitcoin : l'essentiel.
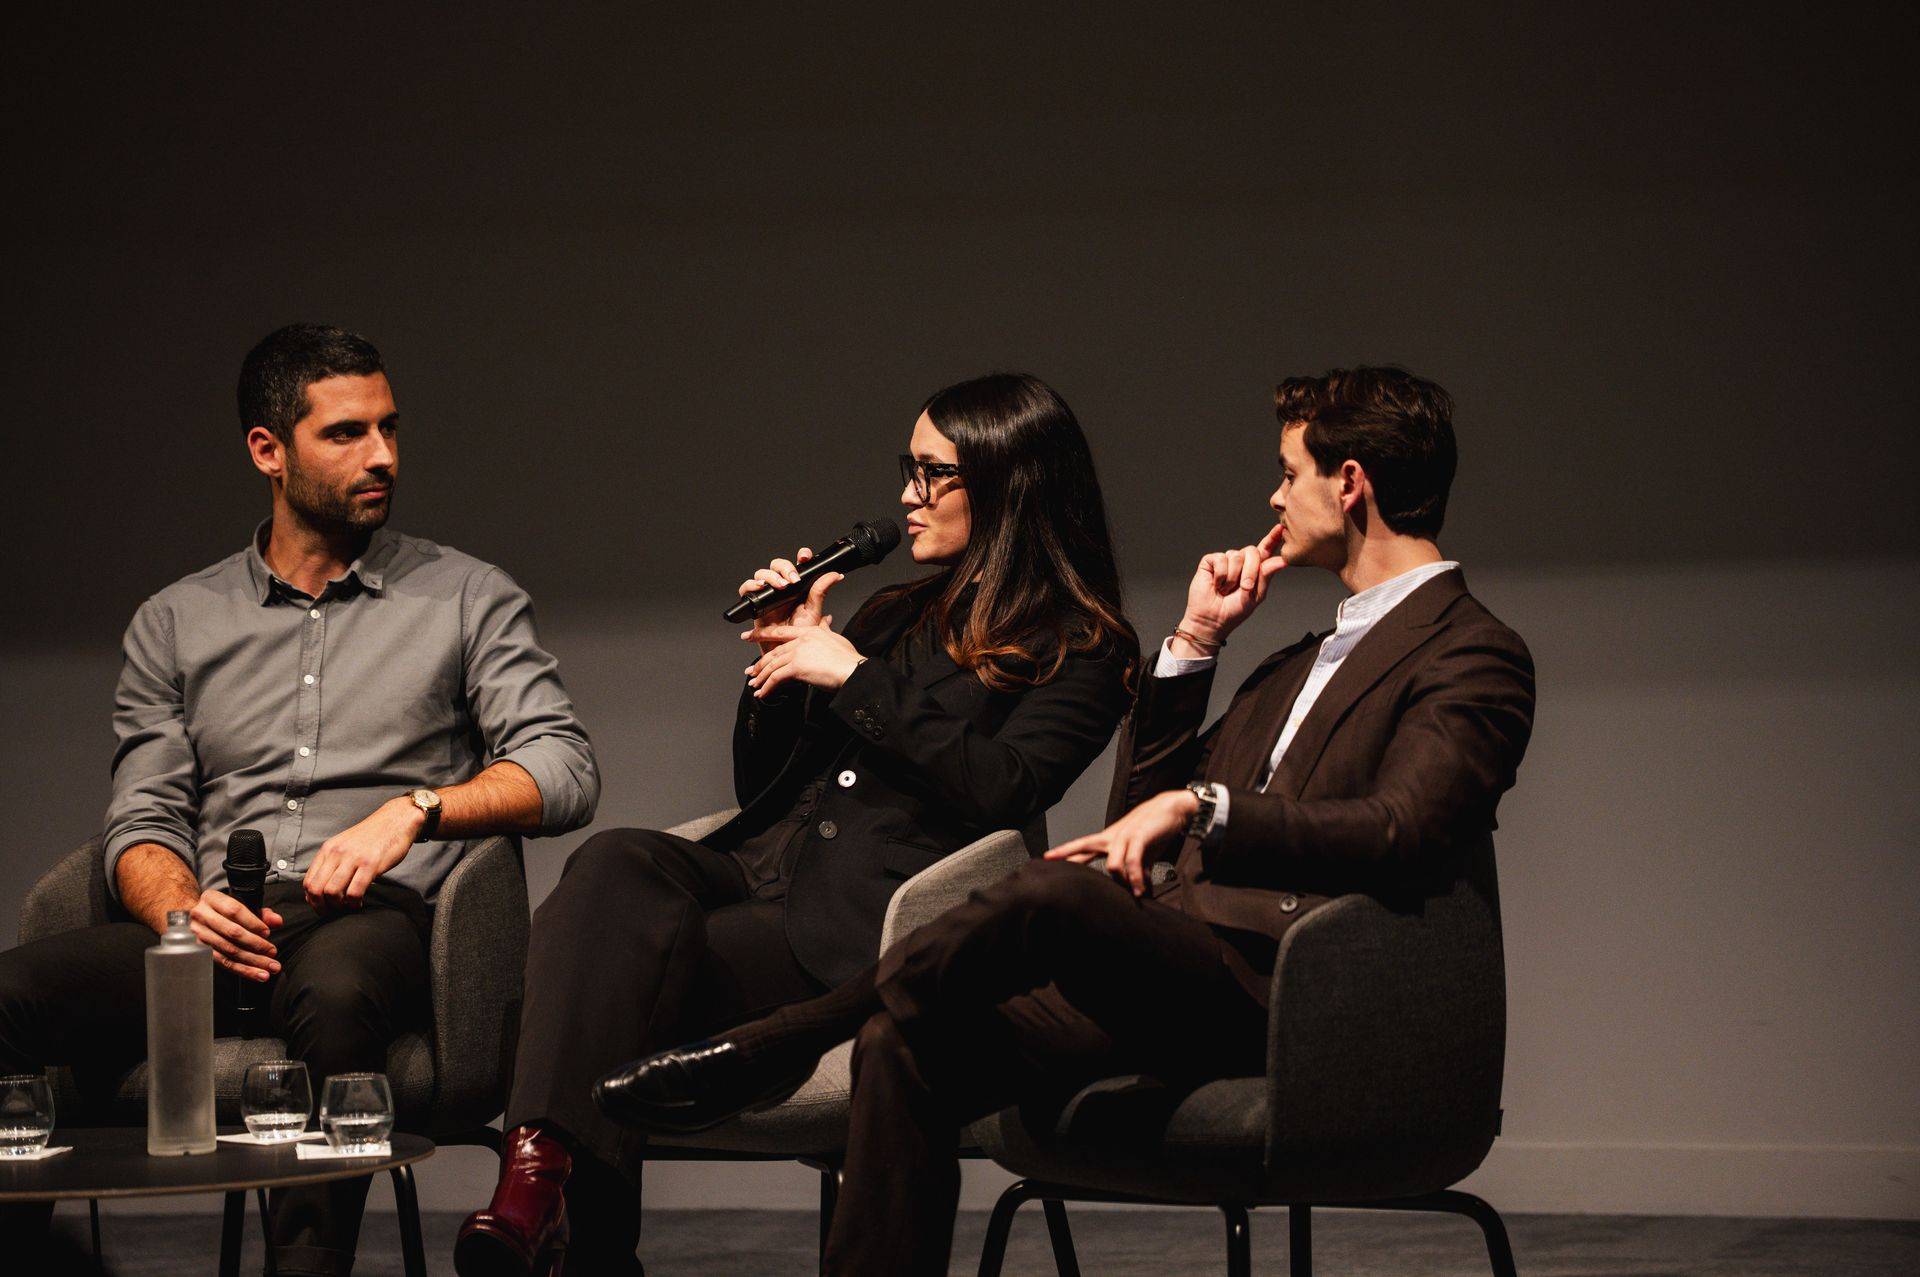
Un particulier français peut désormais acheter un ETP crypto sur un compte-titres. C'est le point de départ de l'intervention de Ronald Richter, Regional Director Europe de Bitwise, à Next Gen Patrimoine 3, le 16 avril 2026 à Paris. Le représentant de l'émetteur américain, partenaire de l'événement, a passé en revue le cadre réglementaire, la mécanique des produits et l'état du marché du bitcoin.
En introduction, Florian Freyssenet, qui vient lui-même de ce secteur, a expliqué la présence du sujet au programme : les questionnaires remplis par les participants font remonter une forte demande de pédagogie et de recommandations sur les crypto-actifs. D'où le choix de ne travailler qu'avec un petit nombre de sociétés disposant d'agréments, parmi les partenaires de Next Gen Patrimoine.
Bitwise : un émetteur spécialisé, 15 milliards sous gestion
Créée en 2017 aux États-Unis, Bitwise se consacre exclusivement aux crypto-actifs. La société émet des ETF aux États-Unis et des ETP en Europe, gère des portefeuilles dédiés et des stratégies actives pour des clients américains et a développé, par acquisitions, une activité de staking institutionnel. Chiffres donnés par Ronald Richter : environ 200 collaborateurs, 15 milliards sous gestion, et environ 6,5 milliards de dollars pour le staking. Il définit ce dernier comme la rémunération perçue en bloquant ses jetons pour valider un réseau, comparable à l'intérêt d'un dépôt.
Le capital vient surtout, selon lui, du private equity et du capital-risque américains, avec des profils issus de la finance traditionnelle.
Réglementation : MiCA en Europe, deux textes aux États-Unis
Le règlement européen MiCA (Markets in Crypto-Assets) encadre les prestataires de services sur crypto-actifs. Ronald Richter indique qu'il devient pleinement contraignant au milieu de l'année 2026 et rappelle que l'Europe est la première région à s'être dotée d'un tel cadre. Aux États-Unis, il cite le Genius Act, adopté en 2025 pour les stablecoins, et le Clarity Act, toujours en discussion.
Ce cadre accompagne, d'après lui, une adoption institutionnelle déjà visible. Ses exemples : BlackRock inclurait 2 % de bitcoin dans ses portefeuilles modèles, le fonds de dotation de Harvard détiendrait 400 millions en ETF bitcoin, sa première ligne, et le fonds souverain du Luxembourg aurait placé 1 % de ses actifs dans des ETF. Ces chiffres sont ceux de l'intervenant.
ETP crypto en France : le compte-titres, pas encore l'assurance vie
Le régulateur britannique a levé en octobre 2025 l'interdiction de distribuer des ETP crypto aux particuliers. L'AMF a suivi en décembre, relate Ronald Richter, en intégrant ces produits dans sa doctrine de distribution. Ils peuvent depuis être distribués directement aux investisseurs particuliers. « C'est compliqué, mais c'est déjà beaucoup mieux qu'il y a six mois, où seulement les investisseurs professionnels pouvaient y accéder », résume-t-il.
Trois limites demeurent :
- Les enveloppes. Ni l'assurance vie ni le PEA ne donnent accès aux ETP crypto. L'accès passe uniquement par le compte-titres. Les assureurs pourraient légalement les référencer, estime-t-il, mais ne le font pas. L'ACPR y est opposée : il renvoie à une tribune de son vice-président parue dans Les Échos en septembre 2025, hostile au mélange entre crypto et assurance vie. Des groupes de travail tentent de faire bouger cette position.
- Le Luxembourg. Certains clients français se tournent vers des contrats luxembourgeois, qui acceptent ces supports sous conditions. Il s'agit de la catégorie D : l'accès n'est pas ouvert à tous.
- Le conseil. Le changement de doctrine de l'AMF porte sur la distribution et l'accès, pas sur le conseil, qui obéit à ses propres règles.
« On est encore très tôt dans ce cycle de distribution en France », reconnaît-il. Côté fonds, il signale que le régulateur luxembourgeois autorise les fonds UCITS à détenir une poche indirecte allant jusqu'à 10 %, et les fonds alternatifs (AIF) à investir en direct.
À vérifier : la frontière entre distribution et conseil. Avant toute recommandation, un CIF doit s'assurer de ce que son statut couvre, auprès de son association professionnelle ou de son responsable conformité. Le sujet est développé dans l'article sur le conseil en crypto-actifs par les CGP.
Qu'est-ce qu'un ETP crypto et comment fonctionne-t-il ?
ETP (exchange traded product) est le terme générique qui recouvre les ETF et les ETN, des titres cotés comme eux. En Europe, un ETF relève de la réglementation UCITS, qui n'autorise pas l'investissement direct en crypto-actifs et impose des règles de diversification. Les émetteurs ont donc repris la voie ouverte par l'or en 2004, explique Ronald Richter : l'ETC, un titre coté adossé à 100 % à son sous-jacent, émis par un véhicule dédié (SPV). D'où l'absence d'ETF bitcoin au sens strict en Europe : l'exposition passe par un ETP bitcoin ou ether.
La mécanique décrite est la suivante. Les produits de Bitwise sont domiciliés en Allemagne, dotés d'un code ISIN allemand et cotés notamment sur Xetra et Euronext Paris. Ils se négocient comme une action chez un courtier en ligne. Des teneurs de marché convertissent les liquidités en crypto-actifs, livrés directement aux dépositaires. « En tant qu'émetteur, nous ne touchons jamais l'argent », insiste-t-il. Les prestataires sont européens et agréés MiCA, des assurances sont en place et un fiduciaire intervient. Si l'émetteur disparaissait, les actifs n'entreraient pas dans la faillite, affirme-t-il, puisqu'ils appartiennent aux porteurs. Chaque certificat donne un droit sur le sous-jacent, avec une option de remboursement en bitcoin ou en ether.
Ronald Richter y voit un produit d'entrée, plus simple pour la gestion quotidienne et le reporting que l'ouverture de comptes sur des plateformes. Ces garde-fous concernent la conservation des actifs. Ils ne changent rien à la volatilité du sous-jacent : le capital investi n'est pas garanti.
À retenir pour un CGP : les points mis en avant par l'émetteur forment une grille de lecture de n'importe quel ETP crypto : domiciliation et places de cotation, adossement à 100 %, identité du dépositaire, présence d'un fiduciaire, possibilité de remboursement en sous-jacent.
Marché crypto : la prudence de l'émetteur
Les dernières minutes ont porté sur le seul bitcoin, en phase de consolidation depuis plusieurs mois. Le message de Ronald Richter est prudent, venant d'un émetteur : « Si vous pensez investir dans ces niveaux, faites attention, parce qu'il est tout à fait possible qu'on aille plus bas. » Il n'a présenté aucun rebond comme acquis : la volatilité reste la première caractéristique de l'actif.
Ce qu'il faut retenir
- Selon Ronald Richter, les ETP crypto peuvent être distribués aux particuliers français depuis l'évolution de la doctrine de l'AMF en décembre 2025, uniquement sur compte-titres.
- L'assurance vie française et le PEA restent fermés, l'ACPR y étant opposée. L'assurance vie luxembourgeoise les accepte sous conditions (catégorie D).
- La doctrine vise la distribution, pas le conseil.
- Un ETP crypto est un titre coté adossé à 100 % à son sous-jacent et émis par un véhicule dédié. Les actifs sont conservés par un dépositaire distinct de l'émetteur.
- Bitcoin : une prudence affichée par l'émetteur lui-même, sans niveau ni rebond présentés comme acquis.
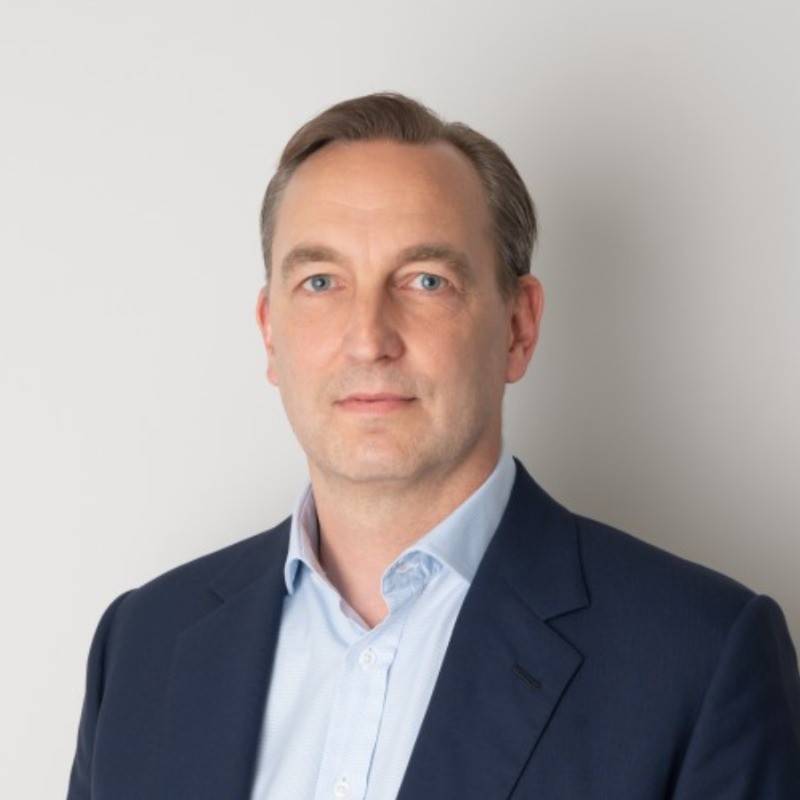
Ronald Richter est Regional Director Europe de Bitwise, société de gestion américaine fondée en 2017 et spécialisée dans les crypto-actifs. Il a rejoint en mars 2024 ETC Group, émetteur du premier ETP bitcoin coté sur Xetra en 2020, devenu depuis la branche européenne de Bitwise.
Next Gen Patrimoine - 4ème édition
250+ professionnels · +35 experts sur scène · Paris